

Cuối quý, kế toán mở hai file cùng một năm tài chính của một đơn vị. File thứ nhất khớp với số đã kê khai, file thứ hai ghi thêm các khoản chủ đơn vị muốn giữ riêng. Cả hai nằm trong cùng một phần mềm. Không ai nhận ra chênh lệch cho tới khi có người đối chiếu. Cục Thuế đã nêu đúng kiểu làm này trong Công văn 1902/CT-CĐS ngày 31/03/2026, và Thông tư 99/2025/TT-BTC từ 01/01/2026 đặt yêu cầu về lưu vết và chặn can thiệp số liệu cho chính phần mềm kế toán. Bài này nói phần mềm cần ghi gì, cảnh báo khi nào và vì sao chạy hai sổ song song là rủi ro cho cả người dùng lẫn người làm phần mềm. Các văn bản dưới đây được tra ngày 09/10/2026.
Hai sổ song song bị cơ quan thuế nhắc tới vì điều gì?
Công văn 1902/CT-CĐS do Cục Thuế ban hành ngày 31/03/2026, với trích yếu về việc phối hợp ngăn chặn gian lận thuế khi dùng song song hai hệ thống sổ kế toán. Chưa kiểm được văn bản gốc, vì trang của Tổng cục Thuế yêu cầu đăng nhập để xem toàn văn. Nội dung dưới đây theo bài tổng hợp của Luật Việt Nam, tra ngày 09/10/2026, và bài hỏi đáp trên Thư viện Pháp luật.
Theo bản tóm tắt, công văn nêu một số đơn vị vẫn vận hành đồng thời hai hệ thống sổ cho cùng một đơn vị trong cùng năm kế toán, trong đó một hệ thống dùng để kê khai với cơ quan thuế. Công văn mô tả cách làm này là che giấu doanh thu để giảm nghĩa vụ thuế, và viện dẫn Luật Kế toán, Luật Quản lý thuế và Bộ luật Hình sự làm căn cứ. Bài không suy ra mức xử lý cụ thể nào từ công văn này.
Điểm cần để ý với người làm phần mềm là đối tượng nhận công văn. Bản tóm tắt ghi công văn gửi tới các tổ chức cung cấp giải pháp hóa đơn điện tử và tổ chức cung cấp dịch vụ giá trị gia tăng trong giao dịch điện tử về thuế. Các yêu cầu phối hợp trong đó chạm trực tiếp tới phần mềm, gồm:
- Không phát triển, tích hợp hay hỗ trợ phần mềm chạy song song hai hệ thống sổ trở lên cho cùng một đơn vị trong một năm kế toán.
- Có cảnh báo, lưu lịch sử thay đổi dữ liệu và tự phát hiện hành vi bất thường, đồng thời thông báo cho khách hàng kịp thời.
- Kết nối phần mềm bán hàng, phần mềm kế toán và hóa đơn điện tử để dữ liệu hóa đơn gửi cơ quan thuế đầy đủ theo từng giao dịch.
Thông tư 99 đòi phần mềm giữ dấu vết gì khi sửa số liệu?
Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn chế độ kế toán doanh nghiệp, áp dụng cho năm tài chính bắt đầu từ 01/01/2026. Điều 28 của thông tư đặt yêu cầu tối thiểu với phần mềm kế toán. Bản tóm tắt của MISA AMIS, tra ngày 09/10/2026, ghi ba ý liên quan trực tiếp tới việc sửa số liệu:
- Khi sửa chữa, phần mềm phải lưu lại dấu vết các nội dung đã ghi sổ theo trình tự thời gian.
- Phần mềm phải có khả năng cảnh báo hoặc ngăn chặn việc can thiệp có chủ ý làm thay đổi thông tin, số liệu đã ghi sổ kế toán.
- Dữ liệu phải được bảo mật, an toàn và tuân thủ pháp luật về an toàn thông tin.
Đây là bản tóm tắt, không phải nguyên văn. Trang không đánh số khoản hay điểm, và chưa được đối chiếu với văn bản gốc trên Cổng thông tin điện tử Chính phủ. Ai viết yêu cầu cho phần mềm cần đọc nguyên văn Điều 28 trước khi ghi vào hợp đồng. Lưu vết khác với việc máy chủ tự ghi log. Log kỹ thuật cho biết một yêu cầu đã chạy, còn dấu vết nghiệp vụ cho biết con số nào đã đổi từ đâu thành đâu, ai đổi và vì sao. Kế toán cần loại thứ hai khi đối chiếu với chứng từ giấy hay với hóa đơn đã gửi cơ quan thuế.
Nhật ký lưu vết cần có những cột nào?
Bảng dưới đây là đề xuất thiết kế của MONA cho một dòng nhật ký sửa số liệu. Mỗi cột trả lời một câu hỏi mà người kiểm tra sẽ hỏi. Thông tư không liệt kê từng cột. Các cột này xuất phát từ việc trả lời câu hỏi kiểm tra thường đặt ra: ai sửa, sửa gì, vì sao sửa.
| Cột | Ghi lại | Vì sao cần |
|---|---|---|
| Người sửa | Tài khoản thực hiện, không dùng chung một tài khoản cho nhiều người | Xác định trách nhiệm cho từng thay đổi |
| Thời điểm | Ngày giờ ghi nhận trên máy chủ, không lấy từ máy người dùng | Giữ đúng trình tự thời gian mà thông tư yêu cầu |
| Đối tượng | Chứng từ, dòng hạch toán, trường đã đổi | Biết chính xác phần nào của sổ bị ảnh hưởng |
| Giá trị cũ và mới | Hai giá trị đặt cạnh nhau, không chỉ ghi giá trị mới | Đối chiếu được với bản đã ghi sổ và bản đã gửi |
| Lý do | Trường bắt buộc khi sửa chứng từ thuộc kỳ đã khoá | Có căn cứ khi kiểm tra, không phải đoán sau này |
| Ảnh hưởng | Các sổ và báo cáo được tính lại theo thay đổi | Thấy hết số liệu lan sang đâu |
Ví dụ giả định: một hoá đơn bán hàng của kỳ quý trước được sửa số tiền sau khi kỳ đã khoá. Nếu phần mềm chỉ ghi số mới, người kiểm tra không biết số cũ là bao nhiêu và ai đã đổi. Nếu nhật ký có đủ sáu cột trên, người kiểm tra thấy ngay chênh lệch, người sửa phải giải thích lý do, và bản cũ vẫn còn để đối chiếu.
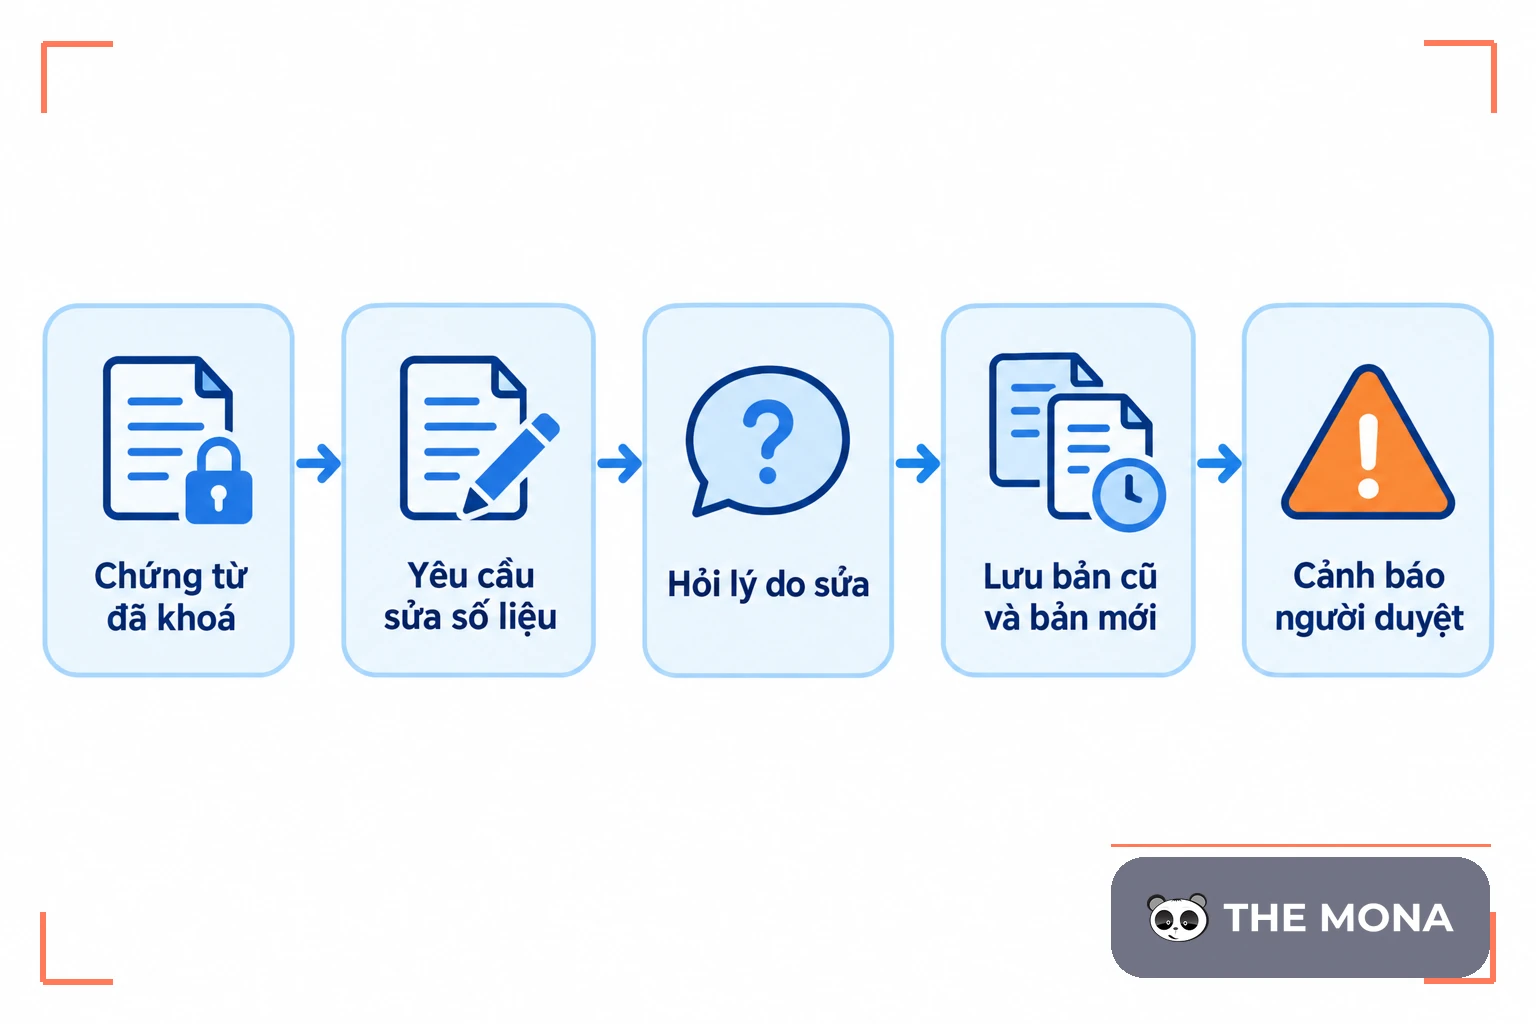
Sửa chứng từ đã khoá thì phần mềm cảnh báo ở bước nào?
Khoá kỳ là chỗ phần mềm chặn sớm nhất được. Khi kỳ đã khoá, thao tác sửa trực tiếp chứng từ bị từ chối, và người dùng chỉ được tạo bút toán điều chỉnh có lý do. Bút toán này đi vào kỳ hiện tại, còn chứng từ gốc giữ nguyên. Thiết kế như vậy làm số liệu cũ luôn đọc lại được. Không ai phải nhớ lại đã sửa gì. Cảnh báo đi kèm việc chặn, không thay thế nó. Khi một thao tác vẫn được phép nhưng có rủi ro, như đổi số dư đầu kỳ, phần mềm gửi thông báo cho người duyệt và để lại dòng nhật ký có trạng thái chờ duyệt. Người duyệt phải khác người đã sửa. Thông tư nói phần mềm phải có khả năng cảnh báo hoặc ngăn chặn. Đơn vị được chọn cách kết hợp, miễn là thao tác bị bỏ qua vẫn để lại dấu vết.
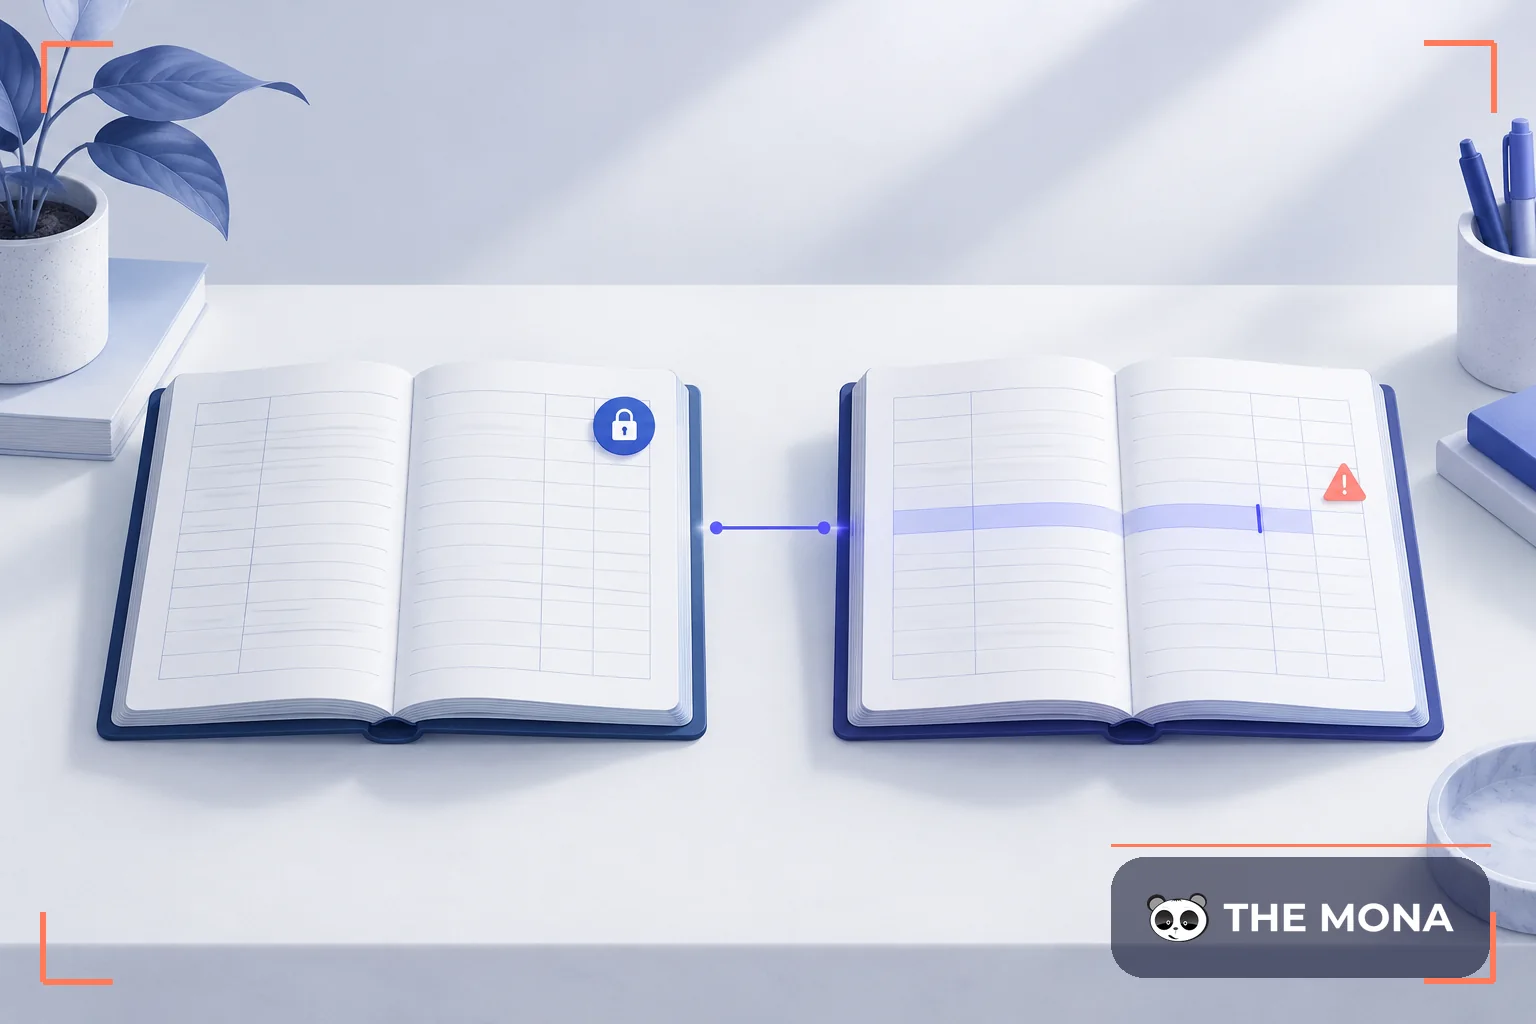
Vì sao hai sổ song song là rủi ro với phần mềm?
Khi một phần mềm chạy hai sổ cho cùng một đơn vị, mọi lớp kiểm tra đều phải nhân đôi. Đối chiếu giữa hai sổ không tự chạy, nhật ký chỉ ghi nhận thay đổi ở sổ đang mở, và người duyệt chỉ thấy một nửa bức tranh. Trong thực tế, chênh lệch thường được phát hiện muộn. Khi đó có người đối chiếu tay với sổ giấy hoặc với tổng hợp hóa đơn. Lúc đó dấu vết đã nằm rải rác. Khó gom lại.
Đây là lý do công văn 1902 đặt yêu cầu ở tầng phần mềm, không chỉ ở tầng báo cáo. Một hệ thống không cho tạo hai sổ cho cùng đơn vị trong cùng năm thì không cần kiểm tra việc đối chiếu sau này.
Nhật ký lưu vết giữ ở đâu?
Một nhật ký chỉ có ích khi người bị kiểm tra không sửa được nó. Nếu nhật ký nằm cùng bảng với số liệu, ai có quyền sửa số liệu cũng sửa được nhật ký. Nên tách bảng nhật ký, chỉ cho phép thêm dòng, và sao lưu sang nơi khác theo lịch cố định. Với đơn vị có nhiều chi nhánh, nhật ký được gom về một nơi thay vì để tại từng máy trạm. Về an toàn thông tin, bản tóm tắt Điều 28 nhắc tới yêu cầu bảo mật và tuân thủ luật an toàn thông tin. Bài không đi sâu vào phần này, nhưng khi chọn phần mềm hãy hỏi thẳng nhà cung cấp về mã hoá nhật ký, quyền xoá nhật ký và thời gian lưu.
Phần mềm nên chặn gì, cảnh báo gì và ghi gì?
Bảng dưới đây gom các thao tác kế toán thường gặp thành ba cách xử lý. Mỗi dòng là một tình huống dễ gặp khi kế toán làm việc hằng ngày. Đây là đề xuất thiết kế, không phải danh sách bắt buộc trong Thông tư. Điểm chung là thao tác nào bị bỏ qua vẫn có một dòng ghi nhận.
| Thao tác | Cách xử lý | Lưu vết |
|---|---|---|
| Sửa chứng từ thuộc kỳ đã khoá | Chặn sửa trực tiếp, chỉ cho tạo bút toán điều chỉnh | Người sửa, lý do, chứng từ gốc không đổi |
| Xoá chứng từ đã ghi sổ | Chặn; chỉ cho đảo chứng từ | Dòng đảo và người thực hiện |
| Đổi số dư đầu kỳ sau khi khoá | Cảnh báo, chờ người duyệt khác | Giá trị cũ, giá trị mới, trạng thái duyệt |
| Tạo thêm sổ thứ hai cho cùng đơn vị trong cùng năm | Không cho tạo, khớp yêu cầu của công văn 1902 | Sự kiện bị từ chối và tài khoản yêu cầu |
| Đăng nhập bằng tài khoản dùng chung | Cảnh báo, yêu cầu tài khoản riêng | Thiết bị và thời điểm đăng nhập |
Bảng này không thay cho việc đọc văn bản. Mục đích của nó là giúp người viết yêu cầu biết mỗi thao tác sẽ bị xử lý thế nào, trước khi làm phần mềm.
Trước khi chọn hoặc làm phần mềm, cần làm gì?
- Đọc nguyên văn Điều 28 Thông tư 99/2025/TT-BTC và công văn 1902/CT-CĐS trên cổng chính thức, rồi ghi lại đúng số điều, số khoản.
- Liệt kê mọi thao tác sửa dữ liệu đã ghi sổ và người được làm từng thao tác. Danh sách này là đầu vào của bảng nhật ký.
- Viết quy tắc khoá kỳ: khoá sau ngày nào, ai được mở lại, mở lại thì phải có duyệt của ai.
- Thử với một kỳ thật: sửa một chứng từ đã khoá và xem nhật ký có đủ các cột, có giữ bản cũ hay không.
- Kiểm xuất nhật ký ra file, xem có đủ để trình cho đoàn kiểm tra không, và thử xem tài khoản quản trị có xoá được nhật ký không.
Hỏi đáp
Phần mềm nào bị coi là chạy hai sổ song song?
Theo bản tóm tắt của công văn, đó là phần mềm có thể vận hành đồng thời từ hai hệ thống sổ trở lên cho cùng một đơn vị trong cùng một năm kế toán. Việc có hay không hai sổ nằm ở cách cấu hình dữ liệu và quyền truy cập, không chỉ ở tên phần mềm. Vì vậy, hỏi nhà cung cấp là cách nhanh nhất để biết phần mềm đang dùng có cho phép điều đó không.
Ghi lưu vết có phải là bật nhật ký hệ thống không?
Không hoàn toàn. Nhật ký hệ thống ghi lại đăng nhập và lỗi kỹ thuật. Dấu vết nghiệp vụ ghi lại thay đổi trên số liệu kế toán, kèm giá trị cũ và mới, người sửa và lý do. Thông tư yêu cầu dấu vết các nội dung đã ghi sổ, nên cần cả hai loại. Loại quan trọng cho kế toán là loại thứ hai.
Bản tóm tắt có nói tới khoá sổ bằng chữ ký số không?
Không. Bản tóm tắt Điều 28 mà bài này đối chiếu không đề cập khoá sổ hay khoá chứng từ bằng chữ ký số. Bài không khẳng định yêu cầu này có hay không; cần đọc nguyên văn thông tư và các thông tư hướng dẫn khác trước khi kết luận.
Công văn 1902 có tạo nghĩa vụ mới cho doanh nghiệp đang dùng phần mềm không?
Bài này không suy ra nghĩa vụ mới cho doanh nghiệp từ công văn. Trường hợp của từng đơn vị vẫn cần văn bản đầy đủ làm cơ sở. Theo bản tóm tắt, công văn gửi tới nhà cung cấp giải pháp và yêu cầu họ phối hợp. Nghĩa vụ ghi sổ của doanh nghiệp nằm trong luật kế toán và luật thuế, và cần đọc văn bản gốc để biết chính xác.
Hộ kinh doanh có cần nhật ký lưu vết không?
Bài này không khẳng định hộ kinh doanh nào bắt buộc có nhật ký lưu vết. Thông tư 99 hướng dẫn chế độ kế toán doanh nghiệp. Sổ sách của hộ kinh doanh sau khi bỏ thuế khoán được nói riêng trong bài về phần mềm kế toán hộ kinh doanh bỏ thuế khoán, và trường hợp cụ thể cần hỏi cơ quan thuế quản lý.
Doanh nghiệp đang có phần mềm kế toán hoặc ERP cần nhật ký sửa số liệu và khoá kỳ theo Điều 28 nhờ MONA Software thiết kế phần mềm kế toán theo yêu cầu, bắt đầu từ bảng nhật ký và quy tắc khoá kỳ trong mục việc cần làm ở trên. Phần yêu cầu chung đã có trong trang phần mềm kế toán và ERP theo Thông tư 99. Đội làm phần mềm sẽ đọc bảng nhật ký trước, vì đó là phần khó sửa nhất sau này. Muốn trao đổi trực tiếp, gọi hotline 1900 636 648.