

Cuối tháng, sổ kế toán ghi kho còn 1.200 thùng hàng, phần mềm bán hàng báo 1.150, còn thủ kho đếm thực tế được 1.130. Ba con số cho cùng một kho, và câu hỏi đầu tiên của chủ doanh nghiệp là con số nào mới đúng là hàng tồn kho. Inventory là gì? Trong kinh doanh và kế toán, inventory là hàng tồn kho: toàn bộ hàng hoá, thành phẩm, sản phẩm dở dang, nguyên vật liệu, công cụ dụng cụ mà doanh nghiệp đang sở hữu để bán hoặc để dùng cho sản xuất, kinh doanh. Cụm từ đi kèm inventory management là quản trị hàng tồn kho, tức việc theo dõi và điều khiển hàng từ lúc đặt mua, nhập kho, lưu trữ tới lúc xuất bán, sao cho đủ hàng đúng lúc với chi phí thấp nhất. Bài viết đi qua cả hai nghĩa: cách kế toán ghi nhận và tính giá trị hàng tồn kho theo quy định hiện hành, và cách quản lý lượng hàng trong kho hằng ngày. Quy định kế toán trong bài tra ngày 14/10/2026.
Inventory là gì trong kế toán và trong vận hành kho
Định nghĩa gốc ở Việt Nam nằm trong Chuẩn mực kế toán Việt Nam số 02 (VAS 02) Hàng tồn kho, ban hành theo Quyết định 149/2001/QĐ-BTC. Theo VAS 02, hàng tồn kho là những tài sản được giữ để bán trong kỳ sản xuất, kinh doanh bình thường; đang trong quá trình sản xuất, kinh doanh dở dang; hoặc là nguyên liệu, vật liệu, công cụ, dụng cụ dùng cho sản xuất, kinh doanh hay cung cấp dịch vụ. Điều kiện ngầm trong cả ba vế là quyền sở hữu: hàng doanh nghiệp nhận giữ hộ, nhận ký gửi hay nhận gia công cho người khác vẫn nằm trong kho nhưng không được ghi là hàng tồn kho của mình, mà theo dõi ở sổ riêng.
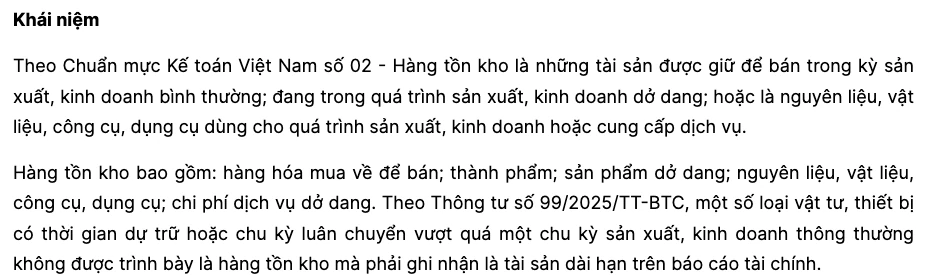
Từ ngày 01/01/2026, chế độ kế toán doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC, ban hành ngày 27/10/2025 và thay thế Thông tư 200/2014/TT-BTC. Bài phân tích trên Tạp chí Kinh tế – Tài chính ngày 26/01/2026 nêu một điểm đáng chú ý của Thông tư 99: vật tư, thiết bị có thời gian dự trữ hoặc chu kỳ luân chuyển vượt quá một chu kỳ sản xuất, kinh doanh thông thường thì không trình bày là hàng tồn kho, mà ghi nhận là tài sản dài hạn trên báo cáo tài chính. Một kho phụ tùng thay thế dự trữ cho máy móc năm năm mới dùng tới, vì thế, sẽ nằm ở một dòng khác trên bảng cân đối kế toán.
Trong vận hành, người làm kho dùng từ inventory theo nghĩa hẹp hơn: số lượng thực tế của từng mã hàng ở từng vị trí, vào một thời điểm. Kế toán quan tâm giá trị bằng tiền, thủ kho quan tâm số lượng và vị trí. Ba con số lệch nhau trong ví dụ mở bài thường đến từ chính khoảng cách này: phiếu nhập xuất chưa ghi sổ, đơn đã bán nhưng hàng chưa rời kho, và hao hụt chưa ai ghi nhận.
Hàng tồn kho gồm những loại nào
Bài viết cũ chia hàng tồn kho của doanh nghiệp sản xuất thành nguyên vật liệu, bán thành phẩm, thành phẩm và thành phẩm đã xong nhưng chưa làm thủ tục nhập kho. Cách chia theo nhóm tài khoản kế toán đầy đủ hơn, vì nó gồm cả hàng của doanh nghiệp thương mại và hàng đang nằm ngoài kho. Theo các bài tóm tắt Thông tư 99, nhóm tài khoản hàng tồn kho gồm các loại sau:
| Loại hàng tồn kho | Ví dụ | Ghi chú |
|---|---|---|
| Hàng mua đang đi đường | Lô vải đã thanh toán, đang trên tàu về cảng | Đã thuộc quyền sở hữu dù chưa về kho |
| Nguyên liệu, vật liệu | Vải, nhựa hạt, linh kiện, bao bì, nhiên liệu | Mua về để đưa vào sản xuất |
| Công cụ, dụng cụ | Khuôn, dao cắt, kệ nhỏ, dụng cụ đo | Dùng nhiều lần nhưng chưa đủ điều kiện là tài sản cố định |
| Sản phẩm dở dang | Áo đã may thân, chưa ráp tay và đóng gói | Bán thành phẩm trong bài cũ thuộc nhóm này |
| Thành phẩm | Áo đã kiểm chất lượng, gắn nhãn, chờ bán | Kể cả thành phẩm đã xong nhưng chưa làm xong thủ tục nhập kho |
| Hàng hoá | Hàng cửa hàng nhập về để bán lại nguyên trạng | Nhóm lớn nhất của doanh nghiệp thương mại |
| Hàng gửi bán | Hàng đưa cho đại lý, chưa xác định là đã bán | Vẫn thuộc doanh nghiệp tới khi bán được |
| Nguyên liệu, vật tư tại kho bảo thuế | Nguyên liệu nhập khẩu để gia công xuất khẩu | Tài khoản 158, Thông tư 99 đổi tên theo nghĩa kho bảo thuế |
Phân loại đúng có hệ quả trực tiếp tới con số lãi lỗ. Hàng gửi bán ghi nhầm thành đã bán làm doanh thu tháng này cao giả, còn sản phẩm dở dang tính thiếu chi phí nhân công làm giá vốn tháng sau đội lên. Doanh nghiệp vừa sản xuất vừa bán lẻ thường gặp cả tám loại trong cùng một kỳ kế toán.
Vai trò của hàng tồn kho với doanh nghiệp
Hàng tồn kho là tài sản ngắn hạn, và với nhiều doanh nghiệp thương mại hay sản xuất, đó là khoản tài sản lớn nhất trên bảng cân đối. Bài viết cũ nêu bốn vai trò, và cả bốn vẫn đúng khi nhìn bằng con số:
- Giữ sản xuất và nguồn cung đều đặn: một mức tồn kho an toàn cho phép tiếp tục sản xuất khi lô nguyên liệu về trễ, và giao đơn đúng hẹn khi nhu cầu tăng bất ngờ.
- Đỡ biến động thị trường: nhập trước mùa cao điểm, hoặc mua thêm khi giá đầu vào thấp, giúp doanh nghiệp chủ động khi cung cầu đổi nhanh.
- Giúp lập kế hoạch sản xuất và vận hành: biết chính xác tồn kho thì xếp được lịch máy, phân ca nhân công, sắp chỗ trên kệ mà không chờ đợi.
- Ảnh hưởng thẳng tới dòng tiền và dịch vụ: đủ hàng thì giao nhanh, giữ khách; tồn quá nhiều thì vốn nằm chết trên kệ, hàng hết hạn và lỗi mốt.
Mặt trái của vai trò thứ tư là lý do chuẩn mực kế toán bắt buộc lập dự phòng. Theo bài trên Tạp chí Kinh tế – Tài chính, cuối kỳ kế toán năm, khi giá trị thuần có thể thực hiện được của hàng tồn kho nhỏ hơn giá gốc, doanh nghiệp phải lập dự phòng giảm giá hàng tồn kho, tính theo phần chênh lệch của từng mặt hàng. Lô điện thoại nhập 8 triệu đồng mỗi chiếc mà nay chỉ bán được 6,5 triệu sau khi trừ chi phí bán thì mỗi chiếc phải trích dự phòng 1,5 triệu, dù hàng chưa bán ra.
Chi phí lưu trữ hàng tồn kho gồm những khoản nào
Giữ hàng tồn kho tốn tiền ngay cả khi hàng nằm im. Bài viết cũ chia thành chi phí cho nguyên liệu và chi phí thực hiện; cách chia thông dụng trong quản trị kho tách rõ hơn thành bốn khoản. Chi phí đặt hàng gồm công tìm nhà cung cấp, làm đơn, vận chuyển và nhận hàng, tính theo số lần đặt. Chi phí lưu kho gồm thuê mặt bằng, điện, nhân sự kho, bảo hiểm, khấu hao kệ và xe nâng, tăng theo lượng hàng và thời gian nằm kho. Chi phí rủi ro gồm hao hụt, mất trộm, hư hỏng, hết hạn, lỗi mốt, và các tổn thất do thiên tai hay hoả hoạn. Chi phí vốn là tiền lẽ ra dùng được vào việc khác hoặc phải trả lãi vay khi nằm trong hàng.
Ngược lại, thiếu hàng cũng có giá: đơn bị huỷ, khách chuyển sang cửa hàng khác, dây chuyền dừng chờ nguyên liệu. Quản trị tồn kho thực chất là cân hai khoản này với nhau. Đặt ít lần, mỗi lần nhiều thì chi phí đặt hàng giảm nhưng chi phí lưu kho tăng; đặt nhiều lần, mỗi lần ít thì ngược lại. Mô hình lượng đặt hàng kinh tế ở phần sau là cách tính điểm cân bằng đó.
Cách tính giá trị hàng tồn kho theo quy định kế toán
Giá trị hàng tồn kho ghi theo giá gốc. Giá gốc gồm giá mua, chi phí mua như vận chuyển, bốc dỡ, bảo hiểm và hao hụt trong định mức, cộng chi phí chế biến với hàng tự sản xuất, theo bài đánh giá tác động của Thông tư 99 ngày 25/02/2026. Chi phí bán hàng, chi phí quản lý doanh nghiệp và chi phí bảo quản không cần thiết cho sản xuất thì không cộng vào giá gốc. Từ giá gốc đó, doanh nghiệp theo dõi hàng tồn kho theo một trong hai cách.
Theo dõi theo từng lần nhập xuất (kê khai thường xuyên)
Mỗi phiếu nhập, phiếu xuất được ghi sổ ngay khi phát sinh, nên sổ kế toán cho biết lượng và giá trị tồn của từng mặt hàng ở bất kỳ thời điểm nào. Cuối kỳ, doanh nghiệp kiểm kê thực tế và đối chiếu với sổ để tìm chênh lệch. Công thức: trị giá tồn kho cuối kỳ = trị giá tồn đầu kỳ + trị giá nhập trong kỳ – trị giá xuất trong kỳ. Cách này phản ánh sát tài sản đang có, hợp với hàng giá trị lớn, số mã hàng vừa phải, và là cách mặc định khi doanh nghiệp dùng phần mềm, vì máy ghi từng giao dịch thay cho sổ tay.
Tính theo số tồn cuối kỳ (kiểm kê định kỳ)
Trong kỳ, doanh nghiệp chỉ ghi phần nhập, không ghi từng lần xuất. Cuối kỳ kiểm kê để biết số tồn, rồi suy ra lượng đã xuất theo công thức: trị giá xuất trong kỳ = trị giá tồn đầu kỳ + trị giá nhập trong kỳ – trị giá tồn cuối kỳ theo kiểm kê. Cách này nhẹ công ghi chép, thường gặp ở cửa hàng bán lẻ nhiều mặt hàng giá trị thấp, xuất liên tục. Đổi lại, sổ chỉ đúng ở hai thời điểm đầu kỳ và cuối kỳ, và mọi hao hụt, mất mát đều bị tính lẫn vào hàng đã xuất.
Chọn phương pháp tính giá xuất kho
Khi cùng một mặt hàng được nhập nhiều lần với giá khác nhau, doanh nghiệp phải chọn cách tính giá của phần xuất ra và áp dụng nhất quán giữa các kỳ. Ba phương pháp quen thuộc là giá đích danh (theo đúng giá của từng lô, dùng cho hàng ít mã và nhận diện được từng chiếc), bình quân gia quyền (lấy giá trung bình theo từng lần nhập hoặc cuối kỳ), và nhập trước xuất trước, FIFO (coi hàng nhập trước được xuất trước, nên tồn cuối kỳ mang giá các lô nhập gần nhất). Theo bản tóm tắt Thông tư 99 của Grant Thornton Việt Nam, thông tư mới bổ sung thêm phương pháp tính giá hàng tồn kho theo chi phí chuẩn, dùng nhiều ở doanh nghiệp sản xuất.
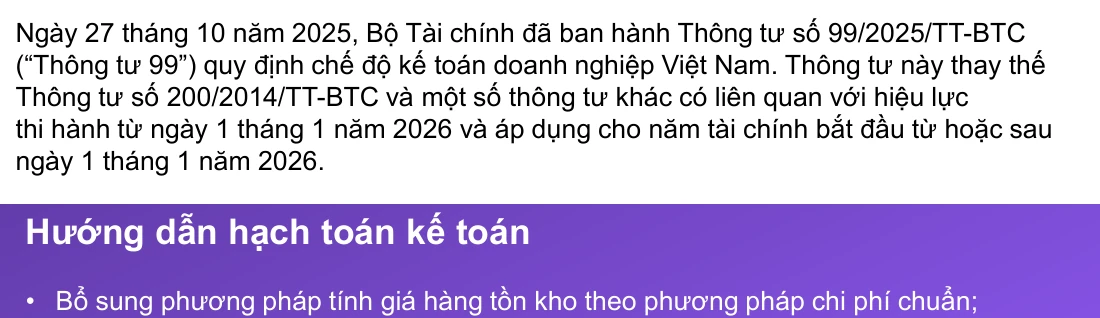
Thông tư 99 có hiệu lực cho năm tài chính bắt đầu từ ngày 01/01/2026, nên báo cáo năm 2026 là năm đầu tiên áp dụng. Doanh nghiệp đang dùng phần mềm kế toán hay phần mềm kho cần kiểm tra lại danh mục tài khoản, cách tính giá xuất kho và mẫu phiếu nhập xuất đã theo thông tư mới chưa; bài phần mềm kế toán và ERP cần những tính năng nào theo quy định liệt kê các điểm cần kiểm.
Inventory management là gì và cách quản lý hàng tồn kho
Inventory management, hay quản trị hàng tồn kho, là quá trình giám sát và điều khiển việc đặt hàng, lưu trữ và sử dụng hàng hoá, với mục tiêu có đúng số lượng hàng vào đúng thời điểm với chi phí thấp nhất. Bài viết cũ nêu bốn cách làm: dự báo nhu cầu, phân loại hàng tồn kho, phân tích và cải tiến liên tục, và dùng phần mềm quản lý kho. Mỗi cách đều có công cụ tính toán cụ thể đi kèm.
Dự báo nhu cầu từ dữ liệu bán hàng
Dự báo bắt đầu từ lịch sử bán hàng theo từng mã: bán bao nhiêu mỗi tuần, tăng giảm theo mùa nào, dịp nào. Một cửa hàng đồ gia dụng nhìn số liệu ba năm sẽ thấy quạt bán dồn vào tháng 4 tới tháng 6, còn nồi lẩu dồn vào cuối năm. Doanh nghiệp có dữ liệu bán hàng đủ dài thì dùng thêm mô hình học máy để dự báo theo nhiều biến cùng lúc như giá, khuyến mãi, thời tiết; ngoài số liệu nội bộ, diễn biến giá của đối thủ và xu hướng trên mạng xã hội cũng là tín hiệu cần theo dõi.
Phân loại hàng theo giá trị và tính chất
Phân tích ABC xếp mã hàng theo giá trị tiêu thụ: nhóm A là số ít mã chiếm phần lớn giá trị, cần đếm thường xuyên và đặt hàng sát; nhóm C là nhiều mã giá trị nhỏ, quản lý thưa hơn. Bài cũ gọi hai đầu này là nhóm hàng quan trọng và nhóm hàng ít người mua. Cạnh đó là phân loại theo tính chất bảo quản: hàng tươi sống, hàng cần nhiệt độ lạnh, hàng có hạn sử dụng phải xếp riêng và xuất theo hạn, tách khỏi hàng khô và nguyên liệu đóng gói sẵn.
Tính lượng đặt hàng và điểm đặt hàng
Lượng đặt hàng kinh tế (EOQ) là số lượng mỗi lần đặt sao cho tổng chi phí đặt hàng và chi phí lưu kho thấp nhất, theo công thức EOQ = căn bậc hai của (2 × D × S ÷ H), với D là nhu cầu cả năm, S là chi phí mỗi lần đặt, H là chi phí lưu kho một đơn vị trong năm. Ví dụ một mã hàng bán 12.000 đơn vị mỗi năm, mỗi lần đặt tốn 500.000 đồng, giữ một đơn vị trong kho tốn 12.000 đồng mỗi năm, thì EOQ bằng căn bậc hai của 1.000.000, tức 1.000 đơn vị mỗi lần, khoảng 12 lần đặt một năm. Điểm đặt hàng lại là mức tồn mà khi chạm tới thì phải đặt lô mới: lượng bán mỗi ngày nhân số ngày nhà cung cấp giao hàng, cộng lượng tồn an toàn để đỡ lúc giao trễ.
Đo và cải tiến liên tục
Quản lý kho là việc làm mỗi ngày, và chỉ số được dùng nhiều nhất là vòng quay hàng tồn kho, bằng giá vốn hàng bán chia cho tồn kho bình quân. Vòng quay giảm dần qua các quý là dấu hiệu hàng đang ứ đọng; cách tính và đọc chỉ số này có trong bài vòng quay hàng tồn kho là gì và cách tính, còn khái niệm giá vốn hàng bán được giải thích riêng. Các bước làm kho hằng ngày, từ nhận hàng, cất hàng lên kệ tới kiểm kê, được mô tả trong bài cách quản lý hàng tồn kho hiệu quả và bài quy trình put away trong kho.
Khi nào sổ sách và Excel không còn theo kịp hàng tồn kho
Sổ tay và bảng tính vẫn dùng được cho cửa hàng vài trăm mã hàng, một kho, một người ghi chép; bài mẫu file quản lý kho bằng Excel có sẵn mẫu cho trường hợp này. Giới hạn lộ ra khi số mã tăng lên hàng nghìn, có nhiều kho hoặc nhiều chi nhánh, bán qua nhiều kênh cùng lúc, hoặc nhiều người cùng sửa một tệp. Khi đó số trên bảng tính luôn chậm hơn thực tế vài giờ tới vài ngày, và chuyện ba con số lệch nhau như đầu bài trở thành chuyện hằng tháng. Các dấu hiệu đã tới lúc chuyển sang phần mềm:
- Kiểm kê cuối tháng lệch với sổ quá vài phần trăm số mã, và không truy được lệch từ phiếu nào.
- Bán hết hàng trên sàn thương mại điện tử trong khi kho còn, hoặc nhận đơn khi kho đã hết.
- Không trả lời được ngay mã hàng nào sắp hết hạn, mã nào ba tháng chưa xuất.
- Kế toán phải nhập lại số liệu kho bằng tay vào phần mềm kế toán mỗi cuối kỳ.
- Chuyển hàng giữa các kho, chi nhánh mà không theo dõi được lô hàng đang ở đâu.
Phần mềm quản lý kho (WMS) ghi từng lần nhập, xuất, chuyển kho bằng mã vạch hoặc mã QR, quản lý hàng theo khu, kệ, ô, lô và hạn sử dụng, nên số tồn cập nhật ngay khi giao dịch xảy ra. Bài WMS là gì và khác ERP ở đâu giải thích phạm vi của loại phần mềm này, còn bài phần mềm quản lý kho cho doanh nghiệp so sánh các lựa chọn có sẵn. Khi bài toán gồm cả đơn hàng nhiều kênh, giá bán và công nợ khách, phần tồn kho thường đi cùng phần mềm quản lý bán hàng; khi cần nối kho với sản xuất, mua hàng và kế toán trên một dữ liệu thì đó là phạm vi của hệ thống ERP.
Hỏi đáp
Inventory là gì?
Inventory là hàng tồn kho: hàng hoá, thành phẩm, sản phẩm dở dang, nguyên vật liệu, công cụ dụng cụ mà doanh nghiệp sở hữu để bán hoặc dùng cho sản xuất, kinh doanh. Trong vận hành, inventory còn chỉ số lượng thực tế của từng mã hàng trong kho tại một thời điểm.
Inventory management là gì?
Inventory management là quản trị hàng tồn kho: giám sát và điều khiển việc đặt hàng, lưu trữ và xuất dùng sao cho có đúng lượng hàng vào đúng lúc với chi phí thấp nhất. Công cụ thường dùng gồm dự báo nhu cầu, phân tích ABC, lượng đặt hàng kinh tế và chỉ số vòng quay hàng tồn kho.
Hàng nhận ký gửi có tính là hàng tồn kho không?
Không tính. Hàng nhận giữ hộ, nhận ký gửi hay nhận gia công vẫn thuộc sở hữu của bên giao, nên bên nhận theo dõi ở sổ riêng. Ngược lại, hàng doanh nghiệp gửi đại lý bán thì vẫn là hàng tồn kho của doanh nghiệp tới khi bán được.
Năm 2026 kế toán hàng tồn kho theo thông tư nào?
Theo Thông tư 99/2025/TT-BTC, có hiệu lực từ ngày 01/01/2026 cho năm tài chính bắt đầu từ ngày đó, thay thế Thông tư 200/2014/TT-BTC. Chuẩn mực kế toán VAS 02 về hàng tồn kho vẫn là căn cứ cho định nghĩa và nguyên tắc ghi nhận.
Kê khai thường xuyên và kiểm kê định kỳ khác nhau thế nào?
Kê khai thường xuyên ghi từng lần nhập xuất ngay khi phát sinh, nên biết số tồn ở mọi thời điểm. Kiểm kê định kỳ chỉ ghi phần nhập, cuối kỳ đếm tồn rồi suy ra lượng xuất, nhẹ công hơn nhưng không tách được hao hụt khỏi hàng đã bán.
Khi nào phải lập dự phòng giảm giá hàng tồn kho?
Cuối kỳ kế toán năm, khi giá trị thuần có thể thực hiện được của một mặt hàng thấp hơn giá gốc. Mức dự phòng bằng phần chênh lệch, tính riêng cho từng mặt hàng.
Con số tồn kho đúng là nền cho cả kế toán, mua hàng lẫn bán hàng, và nó chỉ đúng khi mỗi lần hàng di chuyển đều được ghi lại ngay tại chỗ. MONA Software xây phần mềm quản lý kho, bán hàng và ERP theo đúng quy trình của từng doanh nghiệp, từ mã vạch, vị trí kệ, lô và hạn sử dụng tới đồng bộ số liệu với kế toán; xem giải pháp phần mềm quản lý sản xuất, kho và vận tải hoặc dịch vụ viết phần mềm theo yêu cầu. Nếu kho đang lệch số giữa sổ sách, phần mềm bán hàng và kiểm kê thực tế, gọi hotline 1900 636 648 và cho biết số kho, số mã hàng, các kênh bán đang dùng để được tư vấn cách đồng bộ.