

Một trung tâm tiếng Anh gửi cùng một số tài khoản cho 300 phụ huynh, cuối tháng kế toán mở sao kê và gặp hàng chục dòng 1.500.000 đồng giống hệt nhau, dòng ghi “hoc phi”, dòng ghi tên ở nhà của bé, dòng để trống, và không ai chắc khoản nào của học viên nào. Tài khoản ngân hàng ảo sinh ra cho đúng cảnh này: đó là một số tài khoản phụ do ngân hàng cấp, gắn với tài khoản thanh toán thật đứng tên cá nhân hoặc doanh nghiệp; tiền chuyển vào số phụ vẫn ghi có vào tài khoản thật, còn chính số phụ cho phần mềm biết khoản tiền thuộc người nộp hay đơn hàng nào mà không cần đọc nội dung chuyển khoản. Người ta còn gọi nó là tài khoản ảo, số tài khoản định danh, hay virtual account, viết tắt VA. Bài này giải thích VA khác tài khoản thật thế nào, có an toàn không, ngân hàng nào đang cấp, quy định về tài khoản thanh toán áp vào đâu, rồi đi tới cách dùng VA để thu tiền và khớp đơn tự động. Thông tin tra ngày 15/10/2026.
Tài khoản ngân hàng ảo là số phụ gắn với tài khoản thật
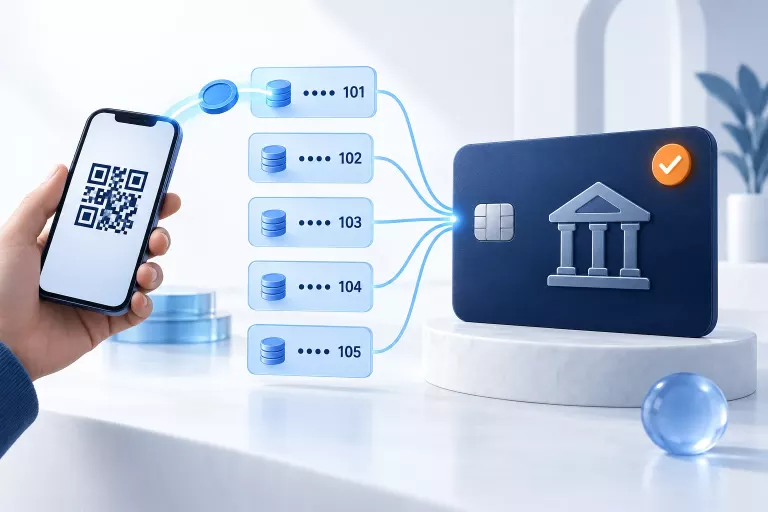
Hình dung tài khoản thanh toán của doanh nghiệp là một căn nhà có một địa chỉ chính. Tài khoản ngân hàng ảo giống những số phòng ghi thêm phía sau địa chỉ đó: bưu tá vẫn giao vào cùng một căn nhà, nhưng nhìn số phòng là biết thư của ai. Trong ngân hàng, mỗi VA là một dãy số riêng trỏ về tài khoản chính, tiền vào VA nằm ngay trong số dư của tài khoản chính, và ngân hàng gửi kèm số VA trong thông báo giao dịch để hệ thống phía doanh nghiệp đọc ra người nộp.
Với ACB, ngân hàng cấp dải số theo một đầu số do chủ tài khoản tự đặt. Tài liệu MONA Pay cập nhật ngày 03/09/2026 lấy ví dụ đầu số HOA: ACB ghép mã đối tác phía trước, thêm phần định danh phía sau, và số VA hoàn chỉnh trả về có dạng LOCHOA000123456. Đầu số chỉ gồm chữ in hoa và số, đặt ngắn cho dễ nhận ra, không cần ra quầy đăng ký trước. Một tài khoản chính có thể mang nhiều VA cùng lúc, mỗi số gắn với một học viên, một phòng trọ, một đơn hàng hoặc một khách thuê bao.
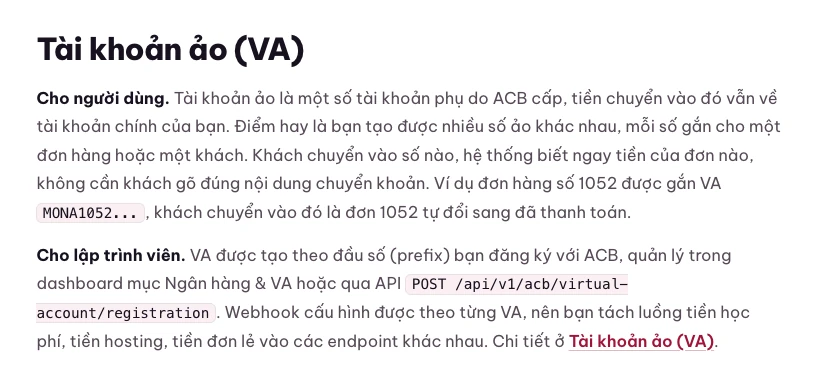
Cụm “tài khoản ảo” trên mạng xã hội đôi khi dùng để chỉ tài khoản mạng xã hội giả hoặc tài khoản ngân hàng thuê mượn đứng tên người khác. Hai chuyện đó khác hẳn tài khoản ngân hàng ảo trong bài này, vì VA do chính ngân hàng cấp, nằm dưới một tài khoản thanh toán đã định danh chủ sở hữu, và mọi khoản tiền vào đều hiện trên sao kê của tài khoản đó.
Tài khoản ảo khác tài khoản thật, ví điện tử và mã VietQR ở chỗ nào
Bốn thứ này hay bị gọi lẫn với nhau vì đều xuất hiện khi khách chuyển tiền. Cách phân biệt nhanh nhất là hỏi hai câu: tiền nằm ở đâu, và thứ đó dùng để làm gì. Bảng dưới gom câu trả lời cho từng loại.
| Khái niệm | Ai cấp hoặc tạo | Tiền nằm ở đâu | Dùng để làm gì |
|---|---|---|---|
| Tài khoản thanh toán thật | Ngân hàng, sau khi định danh chủ tài khoản | Trong tài khoản đứng tên cá nhân hoặc tổ chức | Giữ tiền, chuyển tiền, sao kê |
| Tài khoản ngân hàng ảo (VA) | Ngân hàng cấp dưới tài khoản thật | Vẫn trong tài khoản thật | Nhận diện người nộp hoặc đơn hàng |
| Ví điện tử | Tổ chức cung ứng dịch vụ ví | Trong số dư ví, theo cơ chế của đơn vị ví | Thanh toán trong mạng lưới của ví |
| Mã VietQR động | Phần mềm tạo theo chuẩn chuyển khoản | Vào tài khoản ghi trong mã | Điền sẵn số tài khoản, số tiền, nội dung |
Điểm dễ nhầm nhất là VA với VietQR. Mã VietQR động chở sẵn số tiền và nội dung để khách khỏi gõ tay; người mua quét là màn hình chuyển khoản hiện đủ thông tin, đơn 350.000 đồng thì mã ghi đúng 350.000 đồng. VA lại trả lời câu hỏi khác: khoản tiền này của ai. Tài liệu MONA Pay khuyên dùng cả hai cùng lúc, nhét số VA vào mã QR để khách chuyển đúng và hệ thống nhận đúng. Phần kỹ thuật của mã QR nằm ở bài tích hợp cổng thanh toán VietQR vào phần mềm.
So với ví điện tử, VA không có số dư riêng. Khách cũng không cài thêm ứng dụng nào. Người mua chuyển từ ứng dụng ngân hàng quen thuộc của họ, tiền đi theo đường chuyển khoản liên ngân hàng như mọi lần.
Tài khoản ngân hàng ảo có an toàn không
Câu hỏi này thường đến từ chủ hộ kinh doanh sợ “tiền vào số ảo thì ai giữ”. Câu trả lời nằm ở cách ngân hàng hạch toán: khoản tiền chuyển vào VA được ghi có thẳng vào tài khoản thanh toán thật, nên độ an toàn của tiền bằng độ an toàn của chính tài khoản ngân hàng đó. Đơn vị phần mềm đứng giữa chỉ nhận thông báo giao dịch do ngân hàng gửi. Trang ACB của MONA Pay ghi rõ MONA Pay không có quyền chuyển, rút hay giữ tiền, và hiện chỉ báo giao dịch tiền vào; ngừng dùng dịch vụ thì số dư vẫn nằm nguyên trong tài khoản đứng tên chủ tài khoản.
Rủi ro thật nằm ở phía phần mềm nhận thông báo. Địa chỉ webhook là một URL công khai, ai đoán ra địa chỉ đều gửi được một gói dữ liệu giả báo “vừa có 50.000.000 đồng”, và phần mềm nào tin ngay sẽ đánh dấu đơn đã thanh toán dù không có đồng nào. Vì vậy một hệ thống dùng VA cần đủ mấy lớp sau:
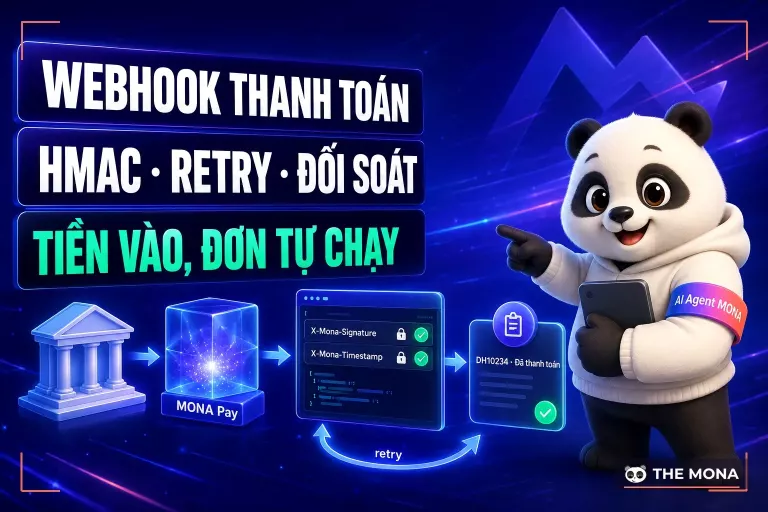
- Kiểm chữ ký HMAC-SHA256 trên từng gói webhook. MONA Pay gửi hai header X-Mona-Timestamp và X-Mona-Signature, phần mềm tính lại chữ ký từ raw body đúng từng byte rồi mới tin.
- Từ chối gói có timestamp lệch quá 5 phút để chặn kẻ gian phát lại một gói cũ hợp lệ.
- Đặt cột transaction_code là UNIQUE trong cơ sở dữ liệu, để một khoản tiền gửi lại hai lần không làm đơn được ghi nhận hai lần.
- Không đưa mật khẩu ứng dụng ngân hàng cho bất kỳ dịch vụ hay AI agent nào; khi nối tài khoản, ngân hàng gửi OTP về số điện thoại của chủ tài khoản và chỉ chủ tài khoản đọc mã đó.
- Với đơn giá trị lớn, tra lại giao dịch qua API đối soát trước khi giao hàng thay vì chỉ dựa vào một lần báo.
Cách viết từng lớp bằng code, kèm ví dụ cho PHP và Node.js, có trong bài webhook thanh toán là gì và cách tích hợp. Một chi tiết người mới hay bỏ sót: framework parse JSON trước rồi mã hóa lại sẽ đổi khoảng trắng và thứ tự khóa, chữ ký tính ra luôn sai dù secret đúng.
Quy định về tài khoản thanh toán áp vào tài khoản thật đứng phía sau
VA không được mở như một tài khoản thanh toán riêng; nó là số định danh ngân hàng cấp trên một tài khoản đã mở. Vì thế các quy định về mở và sử dụng tài khoản thanh toán của Ngân hàng Nhà nước áp vào tài khoản chính, và chủ tài khoản chính chịu trách nhiệm với mọi khoản tiền vào qua các số phụ của mình. Ba văn bản đang có hiệu lực ngày 15/10/2026 đáng để doanh nghiệp biết khi dùng VA thu tiền.
Văn bản nền là Thông tư 17/2024/TT-NHNN ngày 28/06/2024 hướng dẫn mở và sử dụng tài khoản thanh toán tại tổ chức cung ứng dịch vụ thanh toán. Thông tư 25/2025/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư 17, có hiệu lực từ 31/08/2025 và áp dụng theo từng mốc: các quy định tại Điều 5, Điều 9, khoản 2 và khoản 3 Điều 10 áp dụng từ 01/12/2025, còn Điều 4 về tên và số hiệu tài khoản áp dụng từ 01/03/2026, theo tin của Thời báo Tài chính Việt Nam về Thông tư 25/2025/TT-NHNN. Điều 4 yêu cầu tên tài khoản của tổ chức gồm tên trên giấy phép thành lập, quyết định thành lập hoặc giấy chứng nhận đăng ký doanh nghiệp; cá nhân là công dân Việt Nam mở tài khoản bằng thẻ căn cước công dân, thẻ căn cước hoặc căn cước điện tử, chứng minh nhân dân không còn dùng được. Doanh nghiệp đang nhận tiền vào một tài khoản đứng tên cá nhân của chủ hoặc kế toán thì nên rà lại trước khi gắn VA lên tài khoản đó.
Văn bản thứ ba nói về an toàn giao dịch trực tuyến. Thông tư 77/2025/TT-NHNN ký ngày 31/12/2025 sửa đổi Thông tư 50/2024/TT-NHNN về an toàn, bảo mật cho dịch vụ trực tuyến ngành Ngân hàng, có hiệu lực từ 01/03/2026; Điều 3 và Điều 10 áp dụng từ 01/07/2026 với đơn vị phục vụ cả cá nhân lẫn tổ chức, và từ 01/10/2026 với đơn vị chỉ phục vụ tổ chức, theo bản tóm tắt Thông tư 77/2025/TT-NHNN trên LuatVietnam. Thông tư phân loại giao dịch trực tuyến theo giá trị, một số loại phải khớp thông tin sinh trắc học, và bổ sung khái niệm khách hàng tổ chức mới thành lập dưới 12 tháng để ngân hàng áp khớp sinh trắc học hoặc chữ ký điện tử an toàn.
Với VA, ý nghĩa thực tế khá gọn. Người mua chuyển tiền vào VA vẫn xác thực trên ứng dụng ngân hàng của họ như mọi lần chuyển khoản khác, VA không giúp ai bỏ qua bước xác thực nào. Phía nhận, OTP khi tạo VA và khi bật thông báo giao dịch là lớp xác nhận của ngân hàng với chủ tài khoản. Ngưỡng tiền cụ thể buộc xác thực sinh trắc học khi chuyển khoản, MONA chưa đối chiếu được với toàn văn đang hiệu lực nên bài không ghi con số; doanh nghiệp cần con số chính xác thì hỏi ngân hàng đang mở tài khoản.
Ngân hàng nào cấp tài khoản ảo và cần điều kiện gì
Ngân hàng có dịch vụ VA và phần mềm đã nối được vào dịch vụ đó là hai chuyện khác nhau. Trang ngân hàng hỗ trợ của MONA Pay, kiểm ngày 15/10/2026, chia làm hai nhóm. Nhóm tài khoản ảo và báo có theo thời gian thực có 11 ngân hàng: ACB, BIDV, VietinBank, MBBank, OCB, MSB, KienLongBank, TPBank, VPBank, Sacombank và Vietcombank, trong đó ACB mang nhãn “Chạy thật từ 2022”. Nhóm thứ hai gồm 18 ngân hàng như Techcombank, Agribank, HDBank, VIB, SHB, báo có qua biến động số dư và khớp đơn theo nội dung chuyển khoản.
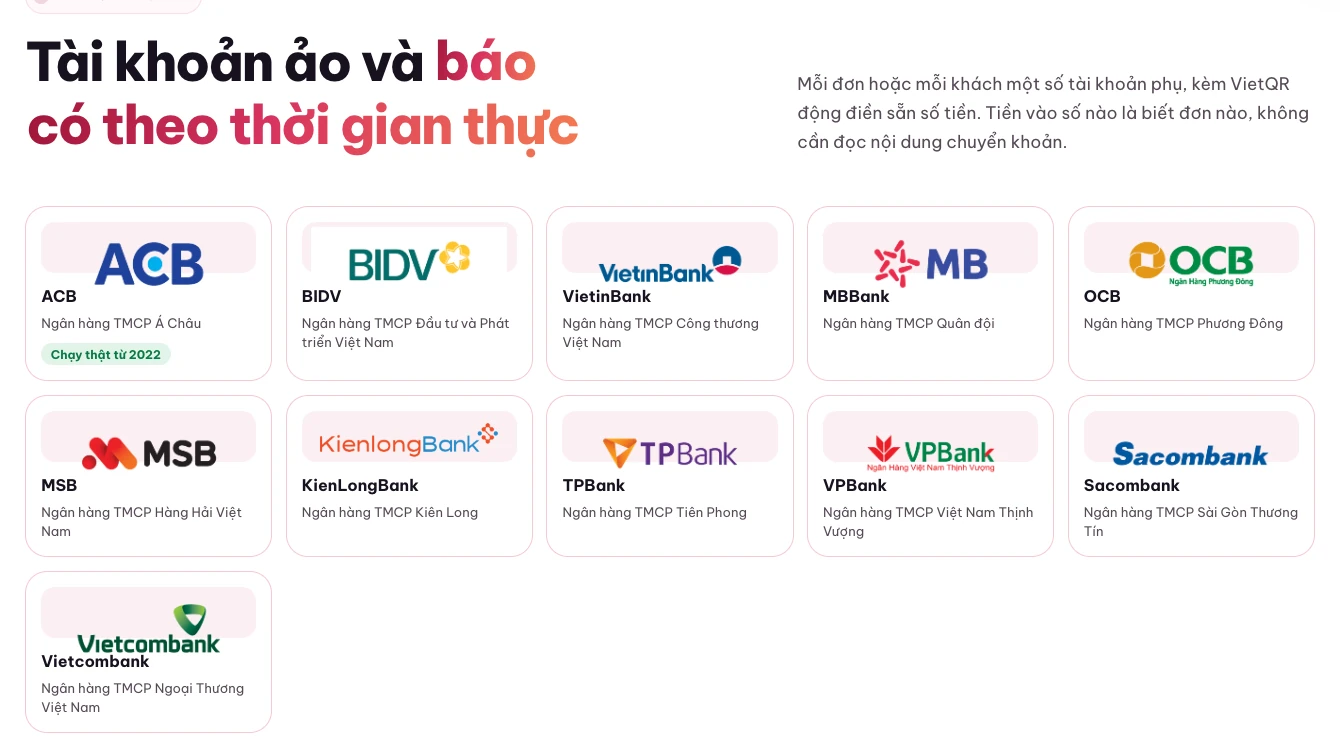
Điều kiện để tạo VA ACB qua MONA Pay gồm ba thứ: tài khoản thanh toán ACB đứng tên chính người đăng ký hoặc pháp nhân của họ, số điện thoại đang đăng ký với ACB để nhận OTP, và một đầu số VA tự đặt. Lúc nối, chủ tài khoản chọn loại khách cá nhân hoặc tổ chức, cả hai đều được ACB cấp VA. Doanh nghiệp đang dùng ngân hàng ở nhóm thứ hai vẫn nhận báo có được, chỉ thiếu số định danh riêng cho từng đơn; trang của MONA Pay ghi đa số khách mở thêm một tài khoản ACB online để nhận tiền, rồi nối thêm ngân hàng chính khi ngân hàng đó lên nhóm VA, webhook và Telegram dùng lại nguyên.
Một doanh nghiệp đang cân nhắc nhiều đơn vị cung cấp API ngân hàng có thể đọc bài API ngân hàng cho phần mềm bán hàng, CRM và ERP, bài đó so cách nhận báo có và đối soát theo từng kiểu hệ thống.
Khớp đơn theo số tài khoản ảo chắc hơn đọc nội dung chuyển khoản
Nội dung chuyển khoản là dữ liệu khách tự gõ, nên nó sai chính tả, thiếu mã đơn, bị ứng dụng ngân hàng cắt ngắn, hoặc để trống. Số VA do hệ thống cấp và ngân hàng báo về nguyên văn, nên đơn DH10234 gắn một VA thì tiền vào số đó mang theo chính định danh của DH10234. Tài liệu khớp đơn của MONA Pay, cập nhật 26/09/2026, đặt thứ tự ưu tiên rõ: khớp theo số VA trước, sau đó mới tìm mã đơn trong nội dung, và khi tìm thì dùng phép “chứa” thay vì so khớp tuyệt đối vì khách hay gõ thêm chữ.
| Cách khớp khoản thu | Dữ liệu hệ thống tin | Chỗ dễ sai | Hợp với việc gì |
|---|---|---|---|
| Đọc nội dung chuyển khoản | Mã khách tự gõ | Sai ký tự, thiếu mã, nội dung trống | Ít khoản, có người kiểm lại |
| So số tiền và giờ chuyển | Số tiền, mốc thời gian | Nhiều người chuyển cùng số tiền | Khoản thu hiếm, số tiền khác nhau |
| Khớp theo số VA | Số VA ngân hàng báo về | Phải quản lý vòng đời VA | Học phí, tiền phòng, thuê bao, nhiều đơn |
| Khớp theo số VA rồi so số tiền | Số VA và giá trị đơn | Khoản thiếu hoặc thừa phải vào hàng chờ | Giao hàng, mở quyền cần chắc chắn |
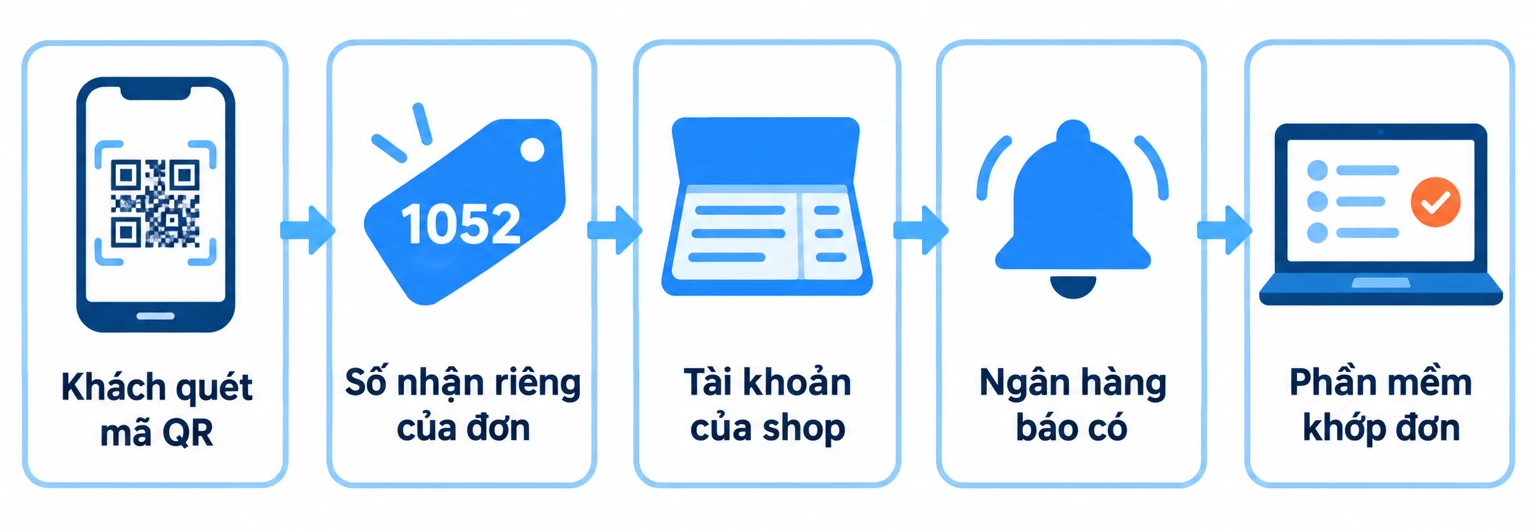
Khớp được đơn rồi vẫn còn chuyện số tiền. Khách chuyển thiếu thì đơn giữ trạng thái thanh toán một phần và hệ thống nhắc chuyển thêm; khách chuyển thừa thì đơn được ghi đã thanh toán, phần dư cộng vào công nợ hoặc số dư của khách, cách ghi giống quản lý công nợ thông thường. MONA giữ một nguyên tắc khi dựng luồng này: phần mềm không tự đoán khi tiền lệch. Khách chuyển nhầm hai hóa đơn vào một VA, hay VA đúng mà thiếu 50.000 đồng, thì giao dịch nằm trong hàng chờ để kế toán quyết, mã giao dịch gốc giữ nguyên cho đối soát.
Ngưỡng đáng chuyển sang VA cũng nên nói thẳng. Một cửa hàng mỗi tháng nhận vài khoản chuyển khoản thì ứng dụng ngân hàng là đủ. Khi sao kê mỗi ngày có vài chục dòng, hoặc nhiều người nộp cùng một số tiền như học phí, tiền phòng, thì mỗi khoản mang sẵn một khóa nhận diện mới bắt đầu tiết kiệm được giờ làm thật.
Cách dùng tài khoản ảo để thu tiền và tự khớp đơn trong phần mềm
Một luồng thu tiền bằng VA có năm thành phần, mỗi thành phần trả lời một câu hỏi riêng. VA trả lời khoản này của ai. VietQR động trả lời khách phải chuyển bao nhiêu. Webhook trả lời phần mềm biết tiền vào bằng cách nào. Telegram trả lời người trong nhóm thấy ở đâu. Còn API đối soát trả lời có khoản nào bị sót không, vì máy chủ có lúc bảo trì đúng lúc tiền vào. MONA Pay, dịch vụ API ngân hàng và xác nhận thanh toán tự động của The MONA Group, gom năm phần này vào một dashboard và một bộ API.
Phần nối ACB đi qua bốn bước với hai lần OTP. Chỗ gây nhầm nhiều nhất là bước 3 và bước 4: sau bước 2, VA đã tồn tại và khách chuyển tiền vào được, nhưng ngân hàng chưa được chủ tài khoản xác nhận cho phép đẩy thông báo giao dịch, nên tiền vào tài khoản thật mà webhook và Telegram vẫn im lặng. Đây là lỗi hay gặp nhất.
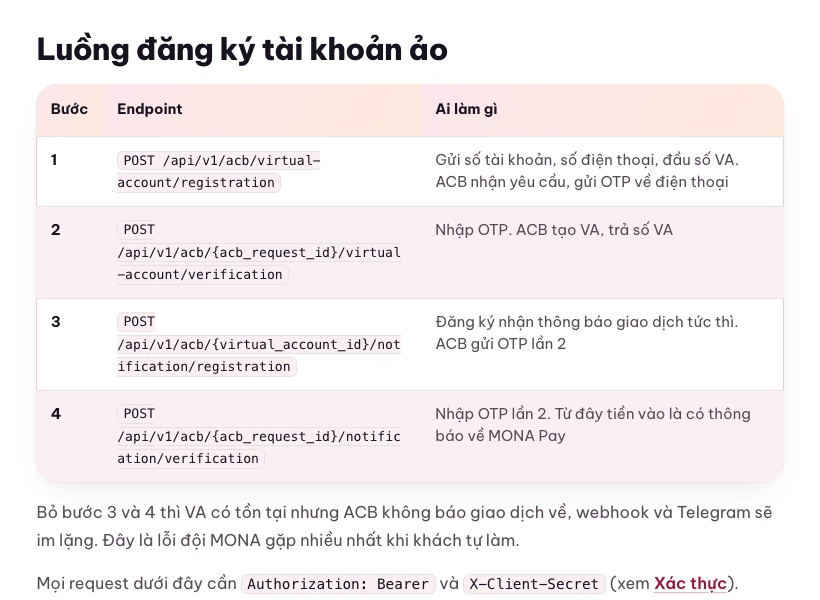
Thứ tự triển khai một luồng thu tiền bằng VA, từ lúc chưa có gì tới lúc đơn tự đổi trạng thái:
- Đăng ký tài khoản tại my.monapay.vn, vào mục Ngân hàng và VA, nhập số tài khoản ACB, số điện thoại và đầu số VA; ACB gửi OTP lần 1.
- Nhập OTP lần 1 để ACB tạo VA, lưu nguyên số virtual_account_number ngân hàng trả về, không tự ghép chuỗi từ đầu số.
- Bấm đăng ký nhận thông báo giao dịch thời gian thực, nhập OTP lần 2; thiếu bước này thì mọi kênh báo đều im.
- Tạo cấu hình webhook kiểu HMAC_SHA256 với secret dài ít nhất 32 ký tự ngẫu nhiên, lưu secret trong biến môi trường; endpoint trả HTTP 200, 201 hoặc 202 trong 10 giây rồi mới xử lý nặng ở phía sau.
- Thêm bot vào nhóm Telegram của kế toán và bán hàng, chọn báo mọi tài khoản hoặc từng VA.
- Chạy giao dịch thử bằng POST /api/v1/sandbox/transactions: chưa nối ngân hàng vẫn thử được với VA sandbox bắt đầu bằng SBX, giao dịch thử đi qua cùng bộ xử lý, mang cờ is_sandbox và không tính vào hạn mức gói.
- Chuyển thật một khoản nhỏ vào VA, kiểm đủ ba thứ khớp nhau là số VA, số tiền và transaction_code, rồi mới nối việc đổi trạng thái đơn, xuất kho hay mở quyền học.
- Đặt lịch đối soát mỗi giờ hoặc cuối ngày, gọi danh sách giao dịch, tối đa 100 giao dịch mỗi trang, so transaction_code với dữ liệu của mình.
Đội kỹ thuật dùng Claude Code, Cursor hay Codex còn có đường tắt: gói MCP monapay-mcp trên npm, bản 0.6.2 lúc tra ngày 15/10/2026, cho AI agent tạo QR, tra giao dịch và cấu hình webhook ngay trong lúc viết code. Hai lần OTP vẫn do chủ tài khoản đọc từ điện thoại của mình, agent không cầm mật khẩu ngân hàng ở bước nào. Phần mềm bán hàng muốn đổi trạng thái đơn ngay khi tiền vào thì xem thêm bài phần mềm quản lý bán hàng tự xác nhận thanh toán.
Chi phí dùng tài khoản ảo tính theo số khoản tiền vào
Phí của một luồng VA có hai phía. Phía ngân hàng, việc mở và dùng VA theo hợp đồng riêng của từng doanh nghiệp, nên con số chính xác phải hỏi ngân hàng theo hồ sơ đó; trang ACB của MONA Pay ghi việc nối không cần ký hợp đồng riêng với ngân hàng. Phía phần mềm nhận báo có, bảng giá MONA Pay kiểm ngày 15/10/2026 tính theo số giao dịch tiền vào mỗi tháng, không theo giá trị tiền, và không thu phần trăm trên số tiền khách chuyển.
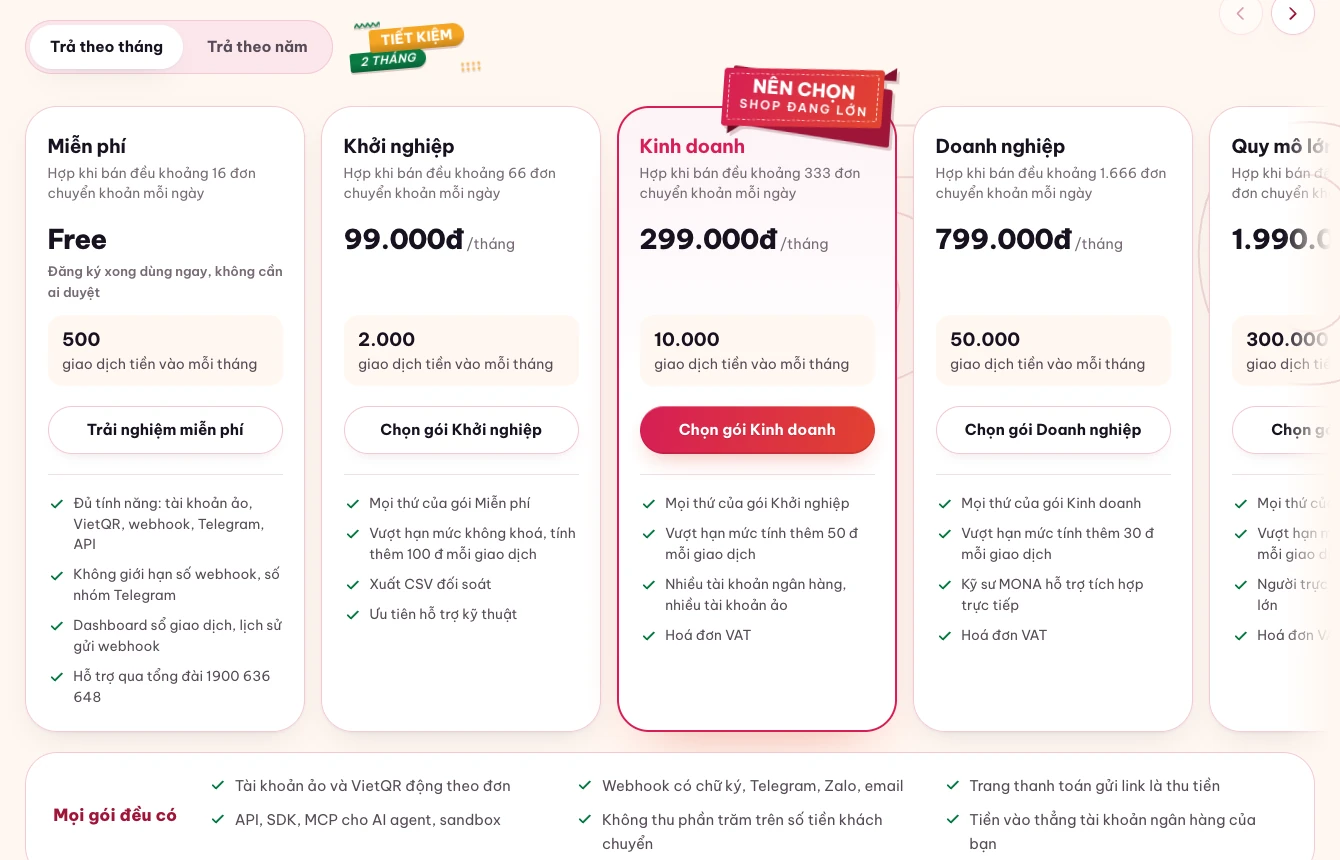
Bảng giá chia năm gói. Gói Miễn phí nhận 500 giao dịch tiền vào mỗi tháng, đủ tính năng VA, VietQR, webhook, Telegram và API. Gói Khởi nghiệp 99.000 đồng/tháng cho 2.000 giao dịch, Kinh doanh 299.000 đồng cho 10.000 giao dịch, Doanh nghiệp 799.000 đồng cho 50.000 giao dịch, Quy mô lớn 1.990.000 đồng cho 300.000 giao dịch; trả năm tính 10 tháng. Đơn 50.000 đồng hay 50.000.000 đồng đều tính là một giao dịch, còn tiền ra, giao dịch sandbox và webhook gửi lại không tính. Gói miễn phí vượt mức thì tháng đầu vẫn báo đủ; từ tháng kế tiếp nếu chưa nâng gói, giao dịch vượt vẫn ghi trong dashboard nhưng webhook và Telegram tạm dừng. Khách đang dùng web, phần mềm hay hosting của The MONA Group dùng MONA Pay không giới hạn giao dịch trong thời gian còn là khách.
Ví dụ trung tâm 300 học viên ở đầu bài: mỗi người nộp một lần mỗi tháng là khoảng 300 giao dịch, nằm trong hạn mức gói miễn phí. So với nhận tiền qua cổng thẻ tính phần trăm trên doanh thu, chênh lệch nằm ở chỗ phí không tăng theo số tiền; phép tính chi tiết theo từng kênh có trong bài nhận tiền không mất phí phần trăm. Bán ra nước ngoài thì vẫn cần cổng thẻ quốc tế, vì MONA Pay chỉ xác nhận chuyển khoản ngân hàng trong nước, chưa xử lý thẻ quốc tế, ngoại tệ hay trả góp.
Mỗi ngành gắn tài khoản ảo với một thứ khác nhau
Cùng một số phụ, quy tắc gắn VA thay đổi theo cách doanh nghiệp thu tiền. Trung tâm giáo dục giữ VA theo học viên qua nhiều kỳ, cửa hàng bán lẻ tạo VA theo đơn rồi đóng khi đơn xong, nhà trọ gắn VA với phòng để tháng nào tiền vào cũng nhận ra phòng trước khi đọc nội dung, còn phần mềm thuê bao gắn VA với hóa đơn hoặc tài khoản khách rồi gia hạn sau khi báo có.
| Ngành | VA gắn với gì | Sau báo có làm gì | Ngoại lệ giao cho người |
|---|---|---|---|
| Trung tâm đào tạo, trường học | Một học viên hoặc một kỳ thu | Ghi học phí, gửi biên nhận, mở quyền học | Đóng nhầm kỳ, thiếu học phí |
| Cửa hàng bán lẻ, website bán hàng | Một đơn hoặc một chi nhánh | Đổi trạng thái đơn, chuyển kho đóng hàng | Khách chuyển gộp nhiều đơn |
| Nhà trọ, căn hộ dịch vụ | Một phòng hoặc một người thuê | Ghi tiền phòng, điện nước theo tháng | Một khoản trả chung nhiều phòng |
| Phần mềm thuê bao | Một hóa đơn hoặc tài khoản khách | Gia hạn đúng gói, ghi nhận doanh thu | Sai số tiền hoặc sai chu kỳ |
MONA thường nối tầng báo có vào phần mềm nghiệp vụ doanh nghiệp đang dùng, để kế toán vẫn làm trên đúng sổ cũ. Trung tâm giáo dục xem thêm các lựa chọn phần mềm thu học phí cho trường học, trung tâm; chủ trọ xem phần mềm quản lý nhà trọ; đơn vị bán phần mềm theo gói tháng đọc bài thu tiền phần mềm SaaS tự động. Website bán hàng cần thêm một nguyên tắc: chỉ đổi đơn sang đã thanh toán khi VA đúng và số tiền đủ, webhook trả 200 trước rồi xử lý ở hàng đợi, để kho không nhận hai lệnh khi bản tin được gửi lại.
Hỏi đáp
Tài khoản ngân hàng ảo có phải tài khoản thật không?
VA là số phụ do ngân hàng cấp dưới một tài khoản thanh toán thật. Tiền chuyển vào VA được ghi có vào tài khoản thật đứng tên chủ tài khoản, hiện trên sao kê như mọi khoản tiền vào khác; VA không có số dư riêng và không mở như một tài khoản thanh toán độc lập.
Tiền chuyển vào tài khoản ảo có bị giữ lại ở đơn vị trung gian không?
Với cách nối của MONA Pay thì không. Tiền vào thẳng tài khoản ngân hàng đứng tên doanh nghiệp hoặc cá nhân; MONA Pay chỉ nhận thông báo giao dịch do ngân hàng gửi, không có quyền chuyển, rút hay giữ tiền. Ngừng dùng dịch vụ thì số dư vẫn ở nguyên trong tài khoản ngân hàng.
Cá nhân hay hộ kinh doanh có dùng tài khoản ảo được không?
Được. Khi nối ACB, chủ tài khoản chọn loại khách cá nhân hoặc tổ chức, cả hai đều được cấp VA. Điều kiện là tài khoản đứng tên chính người đăng ký và số điện thoại trùng với số đang lưu ở ngân hàng. Hộ kinh doanh và doanh nghiệp lưu ý quy định về tên tài khoản của Thông tư 25/2025/TT-NHNN áp dụng từ 01/03/2026.
Khách chuyển nhầm vào tài khoản ảo của đơn khác thì xử lý ra sao?
Tiền vẫn vào tài khoản thật và hiện trong dashboard theo số VA đã nhận. Hệ thống tìm đơn gắn với VA đó, so số tiền, khoản không khớp được đưa sang hàng chờ để kế toán tra transaction_code, thời gian và nội dung rồi quyết. Không nên để phần mềm tự chuyển khoản tiền sang đơn khác chỉ vì số tiền giống nhau.
Có giới hạn số tài khoản ảo được tạo không?
Dải số VA do ngân hàng cấp theo đầu số đăng ký, giới hạn cụ thể tùy hồ sơ của từng tài khoản tại ngân hàng. MONA Pay tính phí theo số giao dịch tiền vào chứ không tính theo số VA, nên khi thiết kế, doanh nghiệp quyết định vòng đời VA trước: VA cố định cho học viên hoặc phòng trọ, VA ngắn hạn cho đơn bán lẻ.
Tài khoản ngân hàng ảo giải đúng một việc: gắn mỗi khoản tiền vào với người nộp hoặc đơn hàng bằng một số nhận riêng do ngân hàng cấp, trong khi tiền vẫn nằm ở tài khoản thật và mọi quy định về tài khoản thanh toán vẫn áp vào tài khoản đó. Doanh nghiệp muốn xem cách MONA dựng luồng thu hộ bằng VA cho mạng lưới đại lý, chi nhánh có thể đọc bài tài khoản ảo thu hộ tiền doanh nghiệp, hoặc gọi hotline 1900 636 648 để kể sổ thu đang dò tay ở khâu nào; đội MONA sẽ chỉ ra phần nào gắn VA và webhook vào phần mềm đang dùng được, bắt đầu từ một khoản chuyển thử nhỏ.