

Cuối tháng, chủ shop mở app sàn thì thấy tiền về ví ít hơn hẳn con số nhẩm trong đầu, vì ngoài phí sàn còn có một dòng thuế đã bị trừ sẵn. Người bán thêm website và fanpage thì phát sinh câu hỏi khác: doanh thu ở ba nơi cộng lại là bao nhiêu, và phần nào đã có người nộp thuế thay. Thuế bán hàng trên sàn thương mại điện tử từ năm 2026 vận hành như sau: sàn có cả chức năng đặt hàng trực tuyến lẫn thanh toán sẽ khấu trừ, khai và nộp thay thuế giá trị gia tăng và thuế thu nhập cá nhân cho hộ và cá nhân bán hàng, còn doanh thu bán ngoài sàn vẫn do người bán tự ghi sổ và kê khai. Các mốc dưới đây tra ngày 08/10/2026, mốc nào các nguồn ghi lệch nhau thì bài nói thẳng.
Bài này nói về nghĩa vụ thuế của người bán. Kinh nghiệm vận hành gian hàng, chọn sàn, chạy quảng cáo nằm ở bài cách bán hàng trên sàn thương mại điện tử, nên ở đây không lặp lại.
Sàn khấu trừ và nộp thuế thay người bán từ khi nào
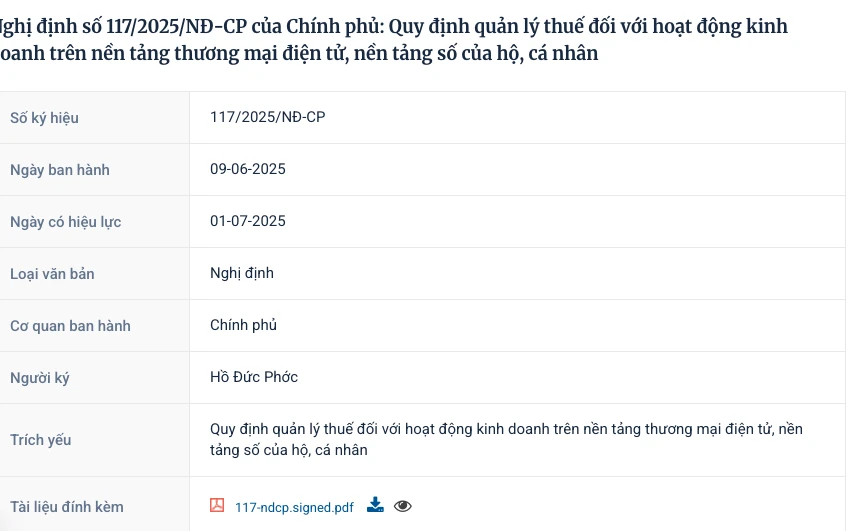
Cơ chế này bắt đầu từ Nghị định 117/2025/NĐ-CP, ban hành ngày 09/06/2025 và có hiệu lực từ 01/07/2025 theo trang văn bản của Chính phủ. Một bài hướng dẫn trên MISA meInvoice ghi cùng nghị định này với hai mốc khác nhau, 01/07/2025 ở một đoạn và 06/04/2026 ở đoạn khác. Người đọc gặp mốc thứ hai ở đâu thì hiểu đó là chỗ các nguồn ghi khác nhau, còn bài này theo trang của Chính phủ.
Từ 01/07/2026, phần quản lý thuế được viết lại. Luật Quản lý thuế 108/2025/QH15 (ban hành 10/12/2025) có hiệu lực từ ngày này, kèm Nghị định 252/2026/NĐ-CP ban hành 30/06/2026 hướng dẫn luật. Khoản 1 Điều 43 của nghị định này giao cho chủ quản nền tảng có đủ hai chức năng là đặt hàng trực tuyến và thanh toán việc khấu trừ, khai thay và nộp thay. Bản tóm tắt trên LuatVietnam còn xếp Nghị định 117/2025 vào nhóm văn bản bị Nghị định 252/2026 thay thế. MONA chưa đọc được nguyên văn điều khoản bãi bỏ vì trang toàn văn chặn công cụ tải. Kế toán cần xem lại điểm này trên bản gốc trước khi dẫn trong hồ sơ.
| Văn bản | Ban hành | Hiệu lực | Nội dung liên quan người bán trên sàn |
|---|---|---|---|
| Nghị định 117/2025/NĐ-CP | 09/06/2025 | 01/07/2025 | Quản lý thuế với hoạt động kinh doanh trên nền tảng thương mại điện tử của hộ, cá nhân; có tỷ lệ khấu trừ |
| Nghị định 68/2026/NĐ-CP | 05/03/2026 | 05/03/2026 | Chính sách thuế với hộ, cá nhân kinh doanh; ngưỡng 500 triệu đồng/năm |
| Luật Quản lý thuế 108/2025/QH15 | 10/12/2025 | 01/07/2026 | Luật nền cho việc sàn khấu trừ, khai thay, nộp thay |
| Nghị định 252/2026/NĐ-CP | 30/06/2026 | 01/07/2026 | Điều 43 đến Điều 45: sàn khấu trừ, thời điểm khấu trừ, kỳ khai |
| Thông tư 90/2026/TT-BTC | 30/06/2026 | 01/07/2026 | Đăng ký thuế, có mã số thuế riêng cho chủ quản sàn |
| Nghị định 254/2026/NĐ-CP | 30/06/2026 | 01/07/2026 | Hóa đơn, chứng từ điện tử |
Sàn khấu trừ vào lúc nào thì có câu trả lời rõ trong Nghị định 252/2026: ngay khi giao dịch được xác nhận thành công và sàn chấp nhận thanh toán, còn kỳ khai của sàn là theo tháng. Đơn bị hủy hoặc hoàn trả thì số thuế đã trừ được bù với các giao dịch khác. Sàn tự bù.
Sàn khấu trừ bao nhiêu phần trăm trên mỗi đơn
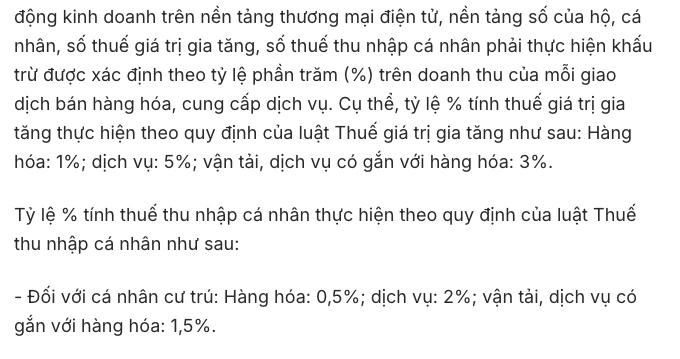
Tỷ lệ khấu trừ nằm ở Điều 5 Nghị định 117/2025, và báo Thanh Niên đăng lại ngày 06/03/2026 như sau. Thuế giá trị gia tăng: hàng hóa 1%, dịch vụ 5%, vận tải và dịch vụ gắn với hàng hóa 3%. Thuế thu nhập cá nhân của người cư trú: hàng hóa 0,5%, dịch vụ 2%, vận tải và dịch vụ gắn với hàng hóa 1,5%. Người không cư trú chịu 1%, 5% và 2% theo cùng thứ tự. Sàn không xác định được đơn thuộc loại nào thì áp mức cao nhất.
| Loại giao dịch | Thuế giá trị gia tăng | Thuế thu nhập cá nhân (người cư trú) | Tổng khấu trừ |
|---|---|---|---|
| Bán hàng hóa | 1% | 0,5% | 1,5% |
| Dịch vụ | 5% | 2% | 7% |
| Vận tải, dịch vụ gắn với hàng hóa | 3% | 1,5% | 4,5% |
Một đơn hàng hóa giá 500.000 đồng bị trừ 7.500 đồng. Cột tổng là phép cộng của MONA từ hai cột bên trái. Chỗ cần ghi chú: các tỷ lệ này MONA đọc từ Nghị định 117/2025 qua bài báo, chưa thấy nguồn nào xác nhận Nghị định 252/2026 giữ nguyên hay đổi. Số hiện trên sàn mới là số cuối cùng để đối chiếu.
Chủ sàn có mã số thuế riêng để nộp thay
Thông tư 90/2026/TT-BTC, ban hành 30/06/2026 và áp dụng từ 01/07/2026, thay Thông tư 86/2024/TT-BTC về đăng ký thuế. Theo phân tích của LSVN, thông tư thêm quy định đăng ký thuế và cấp mã số thuế riêng cho chủ quản nền tảng thương mại điện tử trong nước, để họ khai và nộp thay số thuế đã khấu trừ. Thông tư cũ không có quy định này. Căn cứ nằm ở điểm h.3 khoản 2 Điều 4, xếp chủ quản nền tảng có chức năng đặt hàng và thanh toán vào nhóm tổ chức khấu trừ, nộp thay cho nhà cung cấp nước ngoài, hộ kinh doanh và cá nhân kinh doanh.
Với người bán, mã số thuế riêng của chủ sàn không đòi hỏi thao tác nào. Mã này cho biết tiền thuế của gian hàng đi vào một tài khoản nộp thay có tên riêng. Khi đối chiếu với cơ quan thuế, khoản đã khấu trừ có chỗ để tra.
Ngưỡng doanh thu và người bán cần làm gì
Nghị định 68/2026/NĐ-CP, ký ngày 05/03/2026, quy định hộ và cá nhân kinh doanh có doanh thu năm từ 500 triệu đồng trở xuống không chịu thuế giá trị gia tăng và không nộp thuế thu nhập cá nhân, như đã tóm tắt trong bài phần mềm kế toán và sổ sách cho hộ kinh doanh bỏ thuế khoán. Một bài trên MISA meInvoice lại ghi ngưỡng đã được nâng lên 1 tỷ đồng theo một nghị định khác. MONA không tìm được văn bản gốc nào xác nhận con số đó. Bài này dùng 500 triệu đồng theo Nghị định 68/2026.
Sàn khấu trừ theo từng đơn. Khoản trừ vẫn xảy ra kể cả khi cả năm người bán chưa chạm ngưỡng. MONA chưa tìm được văn bản gốc nói rõ hộ dưới ngưỡng lấy lại khoản đã bị trừ bằng thủ tục nào, nên hộ ở mức doanh thu này cần hỏi cơ quan thuế quản lý trước khi tính khoản đó vào dòng tiền.
| Tình huống của người bán | Ai khai và nộp | Người bán còn phải làm |
|---|---|---|
| Bán trên sàn có cả đặt hàng và thanh toán | Sàn khấu trừ, khai thay, nộp thay thuế giá trị gia tăng và thu nhập cá nhân | Cung cấp đúng mã số thuế hoặc số định danh; lưu số liệu để đối chiếu |
| Bán trên nền tảng thiếu một trong hai chức năng | Người bán tự khai, tự nộp | Kê khai theo kỳ như hộ kinh doanh thông thường |
| Bán trên website riêng, fanpage, Zalo, tại cửa hàng | Người bán tự khai, tự nộp | Ghi sổ doanh thu từng kênh |
| Vừa bán sàn vừa bán kênh khác | Sàn nộp phần của sàn, người bán nộp phần còn lại | Cộng doanh thu mọi kênh để xét ngưỡng và quyết toán |
Nguồn của bảng: bài đăng ngày 06/03/2026 của Nhà đầu tư tóm tắt Nghị định 68/2026, cùng Điều 43 Nghị định 252/2026 qua LuatVietnam. Hộ chỉ bán trên sàn hoặc vừa có cửa hàng vừa bán online phải tổng hợp doanh thu để quyết toán thuế thu nhập cá nhân khi tổng doanh thu trên 3 tỷ đồng một năm, hoặc trên 500 triệu đồng và chọn tính thuế theo thu nhập tính thuế nhân thuế suất. Số thuế thu nhập cá nhân sàn đã nộp thay được trừ vào số phải nộp. Hộ có doanh thu lũy kế trên 500 triệu đồng khai theo quý, tính từ quý phát sinh.
Hóa đơn khi bán trên sàn và bán đa kênh
Sàn đã nộp thuế thay không có nghĩa là người bán hết nghĩa vụ hóa đơn. Nộp thuế thay là việc về thuế, còn hóa đơn là nghĩa vụ riêng của người bán khi bán hàng. Sàn chỉ xuất thay khi người bán ủy nhiệm bằng văn bản, và hóa đơn ủy nhiệm vẫn ghi tên người bán là bên ủy nhiệm. MONA chưa đọc được điều khoản gốc về ủy nhiệm trong Nghị định 254/2026, nên phần này kế toán cần xác nhận trước khi áp dụng.
Hóa đơn điện tử từ 01/07/2026 theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Phần hộ kinh doanh dùng máy tính tiền đã có ở bài hóa đơn điện tử từ máy tính tiền theo Nghị định 254/2026, còn cách giữ hóa đơn đủ thời hạn nằm ở bài lưu trữ hóa đơn điện tử. Với người bán đa kênh, điều cần chốt trước là mỗi đơn từ sàn, website hay fanpage đều có một dòng trong hệ thống bán hàng, vì hóa đơn và sổ doanh thu đều lấy từ dòng đó.
Đối soát doanh thu giữa các kênh để kê khai khớp
Lệch số thường xuất hiện ở ba chỗ. Cả ba đều dò ra được. Sàn ghi doanh thu theo ngày xác nhận giao dịch, người bán ghi theo ngày chốt đơn. Đơn hoàn trả nằm ở kỳ sau so với đơn gốc. Và tiền sàn chuyển về là số sau khi trừ phí, thuế, trợ giá, trong khi số cần khai là doanh thu của từng giao dịch, vì doanh thu tính thuế là số tiền bán hàng mà người bán được hưởng do sàn thu hộ.
Cách làm gọn nhất là đối soát theo tháng, theo thứ tự sau.
- Tải bảng đối soát hoặc báo cáo doanh thu của từng sàn cho tháng cần khai, chọn cột theo ngày giao dịch được xác nhận.
- Lấy danh sách đơn trong hệ thống bán hàng của chính shop, lọc riêng đơn từ website, fanpage và Zalo.
- Ghép từng đơn sàn với đơn trong hệ thống theo mã đơn, đánh dấu đơn có trên sàn mà chưa có trong sổ, và ngược lại.
- Tách đơn hoàn trả và hủy ra một cột, ghi kỳ của đơn gốc và kỳ nhận tiền hoàn.
- Ghi số thuế sàn đã khấu trừ trong tháng, lấy từ chứng từ khấu trừ hoặc bảng kê của sàn.
- Cộng doanh thu mọi kênh vào sổ doanh thu của hộ, ghi theo từng kênh, rồi so tổng với số đã dùng để xét ngưỡng 500 triệu và 3 tỷ đồng.
- Lưu bảng đối soát cùng chứng từ ít nhất 5 năm, theo quy định lưu sổ kế toán của hộ kinh doanh.
Bước 6 hay bị bỏ sót. Ngưỡng tính trên doanh thu của cả hộ, vì thế một gian hàng 300 triệu đồng trên sàn cộng với 250 triệu đồng bán ở fanpage đã vượt 500 triệu đồng dù từng kênh chưa tới.
Khi nào nên đưa đơn các kênh vào một phần mềm
Bảng tính chịu được khi mỗi tháng chỉ vài chục đơn và hai kênh. Qua mức đó, việc ghép đơn bằng tay tốn thời gian hơn việc bán, và lỗi gõ nhầm số làm tờ khai lệch với dữ liệu sàn đang giữ. Phần mềm quản lý bán hàng thương mại điện tử đa kênh gom đơn từ sàn, website và fanpage về một danh sách, giữ trạng thái giao, hoàn, hủy từng đơn, rồi xuất số theo kênh và theo kỳ để chuyển cho kế toán. Cách chọn loại phần mềm và so các lựa chọn có trong bài phần mềm quản lý bán hàng phổ biến và bài bán hàng đa kênh là gì. Ai còn đang bán thủ công từ tin nhắn có thể đọc thêm kinh nghiệm quản lý bán hàng online.
Kênh nhắn tin cũng là nơi dễ sót đơn nhất: khách chốt qua Messenger hay Zalo lúc nửa đêm, sáng ra chủ shop mới ghi lại. MONA có chatbot AI bán hàng cho shop online là Dê Cười, nhận tin nhắn, chốt đơn và đẩy đơn vào danh sách chung để đối soát cuối tháng không phải đi tìm từng cuộc trò chuyện. Shop đang bán trên nhiều kênh và muốn dựng sổ doanh thu khớp với dữ liệu sàn có thể gọi hotline 1900 636 648, MONA xem cách bán hiện tại rồi nói rõ phần nào cần phần mềm, phần nào Excel vẫn đủ dùng.
Hỏi đáp
Sàn đã nộp thuế thay thì người bán còn phải kê khai không?
Với phần doanh thu bán trên sàn có đủ chức năng đặt hàng và thanh toán, người bán không trực tiếp khai và nộp thuế giá trị gia tăng, thuế thu nhập cá nhân đã được khấu trừ. Doanh thu bán ở kênh khác như website, fanpage, cửa hàng vẫn phải tự khai, và hộ vượt các ngưỡng nêu trên còn phải tổng hợp doanh thu mọi kênh để quyết toán.
Bán dưới 500 triệu đồng một năm mà vẫn bị sàn trừ thuế thì sao?
Sàn trừ theo từng đơn, không chờ hết năm. Thủ tục lấy lại khoản đã trừ khi cả năm dưới ngưỡng thì MONA chưa đọc được văn bản gốc, nên hỏi chi cục thuế quản lý trước khi tính khoản đó vào kế hoạch tiền.
Mã số thuế riêng của chủ sàn ảnh hưởng gì đến gian hàng?
Không có thao tác mới cho người bán. Mã này cấp cho chủ quản sàn trong nước theo Thông tư 90/2026/TT-BTC để họ khai và nộp thay, nên thuế của gian hàng nằm trong một tài khoản nộp thay riêng và có thể đối chiếu.
Sàn nộp thuế thay rồi, tôi có phải xuất hóa đơn cho đơn trên sàn không?
Hóa đơn vẫn là việc của người bán, trừ khi người bán ủy nhiệm cho sàn hoặc bên thứ ba bằng văn bản. Cách ghi thông tin người mua với khách lẻ trên sàn thì xem bài về hóa đơn từ máy tính tiền theo Nghị định 254/2026 và hỏi kế toán trước khi áp dụng.
Doanh thu ở sàn, website và fanpage cộng lại thế nào để khai?
Cộng theo kỳ, mỗi kênh một dòng trong sổ doanh thu, lấy ngày giao dịch làm mốc và tách đơn hoàn. Tổng cả hộ mới là số để so với ngưỡng 500 triệu đồng và 3 tỷ đồng, còn khoản thuế sàn đã khấu trừ ghi riêng để trừ vào số phải nộp.
Nguồn tra ngày 08/10/2026: Cổng thông tin Chính phủ về Nghị định 117/2025/NĐ-CP; Báo Thanh Niên 06/03/2026; Nhà đầu tư 06/03/2026; LSVN 12/07/2026; LuatVietnam, tổng hợp văn bản thuế và hóa đơn trên sàn.