

Một chủ xưởng may nhỏ ngồi cuối tháng, cộng hóa đơn đầu vào trên một tờ giấy và tự hỏi phải mở mấy cuốn sổ, mỗi cuốn để ghi gì. Câu trả lời nằm trong Thông tư 58/2026/TT-BTC. Từ ngày 01/07/2026, doanh nghiệp siêu nhỏ làm kế toán theo thông tư này, và số sổ phải mở không cố định. Có doanh nghiệp chỉ cần một sổ doanh thu. Có doanh nghiệp phải mở bốn sổ và lập báo cáo tài chính để nộp. Thứ quyết định là cách doanh nghiệp nộp thuế giá trị gia tăng và thuế thu nhập doanh nghiệp, không phải quy mô nhìn bên ngoài. Bài này đi qua các điều khoản của thông tư, nêu tiêu chí doanh nghiệp siêu nhỏ, rồi nói về việc chọn Excel, phần mềm kế toán miễn phí hay phần mềm trả phí. Điều khoản trong bài đọc trực tiếp từ Công báo số 323. Tiêu chí doanh nghiệp siêu nhỏ lấy từ các bài đối chiếu và được ghi rõ ở phần của nó.
Thông tư 58/2026 thay thế Thông tư 132 từ ngày 01/07/2026
Bộ Tài chính ký Thông tư 58/2026/TT-BTC ngày 25/05/2026, đăng trên Công báo số 323 ngày 11/06/2026. Điều 12 khoản 1 ghi thông tư có hiệu lực từ 01/07/2026 và áp dụng cho năm tài chính bắt đầu từ ngày đó trở đi. Khoản 2 ghi Thông tư 132/2018/TT-BTC hết hiệu lực từ ngày thông tư mới có hiệu lực. Với doanh nghiệp có năm tài chính trùng năm dương lịch, năm 2027 là năm đầu tiên áp dụng đầy đủ. Phần năm 2026 còn lại, sau ngày 01/07, thông tư không nêu cách xử lý riêng, vì vậy doanh nghiệp cần hỏi cơ quan thuế hoặc đơn vị kiểm toán trước khi khóa sổ năm đó.
Điều 4 khoản 3 cho phép doanh nghiệp siêu nhỏ chọn chế độ kế toán doanh nghiệp nhỏ và vừa thay cho thông tư này. Chọn bên nào thì cũng phải giữ nhất quán trong một năm tài chính, và chỉ đổi vào ngày đầu năm sau. Hộ kinh doanh và cá nhân kinh doanh cũng có thể chọn áp dụng thông tư này theo Điều 2 khoản 2, với cùng quy tắc giữ nhất quán.
Doanh nghiệp siêu nhỏ được xác định theo lao động và doanh thu
Thông tư không tự đặt tiêu chí. Điều 2 khoản 1 dẫn sang pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa, tức Nghị định 80/2021/NĐ-CP. Hai bài đối chiếu của MISA AMIS và Luật Việt Nam đều chép Điều 5 nghị định này theo bảng dưới. Trang văn bản chính thức trả lỗi khi tra ngày 09/10/2026, nên chưa đối chiếu được nguyên văn. Trước khi kê khai, cần đọc lại Điều 5 trên văn bản gốc.
| Lĩnh vực | Lao động tham gia BHXH bình quân năm | Doanh thu năm | Tổng nguồn vốn năm |
|---|---|---|---|
| Nông, lâm nghiệp, thủy sản; công nghiệp và xây dựng | Không quá 10 người | Không quá 3 tỷ đồng | Không quá 3 tỷ đồng |
| Thương mại và dịch vụ | Không quá 10 người | Không quá 10 tỷ đồng | Không quá 3 tỷ đồng |
Bài của MISA AMIS ghi doanh thu và nguồn vốn là hai điều kiện thay thế cho nhau, doanh nghiệp đáp ứng một trong hai là đủ. Bài của Luật Việt Nam không nêu rõ quan hệ này, nên đây là chỗ cần đọc Điều 5 gốc trước khi kê khai. Có bài ghi 3 tỷ đồng cho cả thương mại và dịch vụ, nhưng các bảng tổng hợp đều ghi 10 tỷ đồng cho nhóm này. Phần lao động tính theo số người tham gia bảo hiểm xã hội bình quân trong năm, không tính toàn bộ người có tên trên danh sách. Nếu năm nào vượt tiêu chí, Điều 4 khoản 2 cho doanh nghiệp tiếp tục áp dụng thông tư đến hết năm tài chính hiện tại, rồi chuyển sang chế độ phù hợp từ năm sau.
Số sổ phải mở phụ thuộc cách doanh nghiệp nộp thuế
Điều 4 khoản 1 cho biết doanh nghiệp ghi sổ theo một trong bốn điều: Điều 5, Điều 6, Điều 7 hoặc Điều 8. Việc chọn điều căn cứ vào phương pháp nộp thuế giá trị gia tăng và thuế thu nhập doanh nghiệp theo pháp luật về thuế, nên doanh nghiệp không chọn tùy ý. Để xác định điều, cần trả lời hai câu hỏi. Thuế giá trị gia tăng tính theo tỷ lệ phần trăm trên doanh thu hay theo khấu trừ? Thuế thu nhập doanh nghiệp tính theo tỷ lệ trên doanh thu hay trên thu nhập tính thuế?
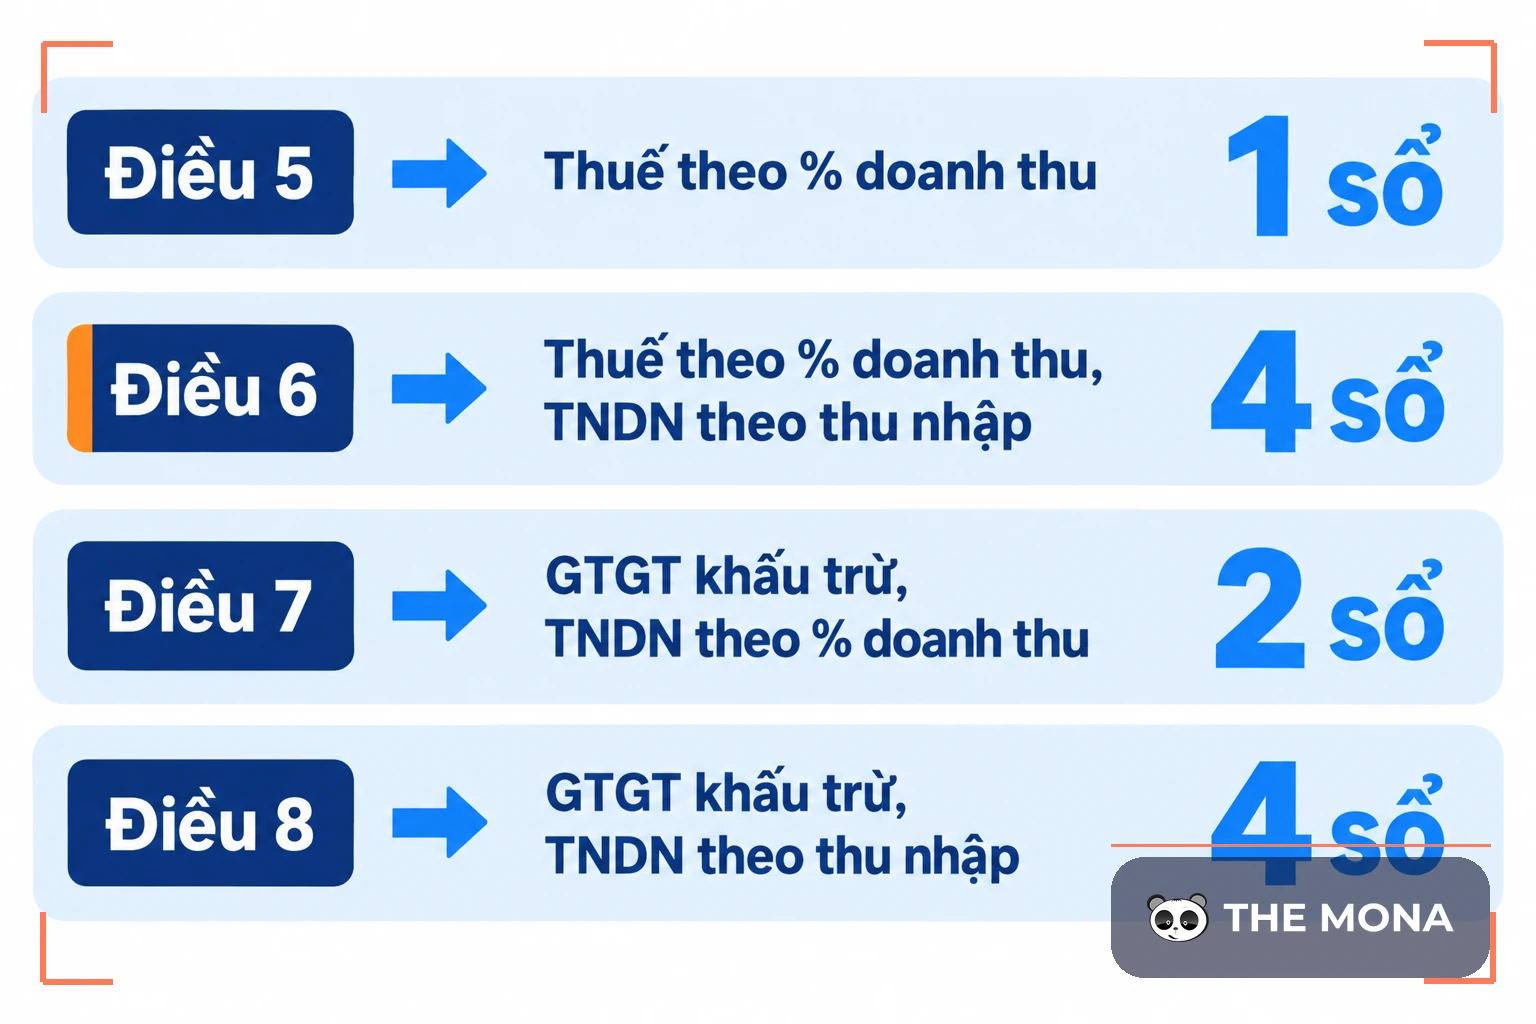
| Điều | Cách nộp thuế | Sổ phải mở | Báo cáo tài chính |
|---|---|---|---|
| Điều 5 | GTGT và TNDN đều theo tỷ lệ trên doanh thu | Một sổ doanh thu (S1-DNSN) | Không bắt buộc nộp |
| Điều 6 | GTGT theo tỷ lệ trên doanh thu, TNDN theo thu nhập tính thuế | Bốn sổ (S2a, S2b, S2c, S2d) | Bắt buộc, nộp trong 90 ngày |
| Điều 7 | GTGT theo khấu trừ, TNDN theo tỷ lệ trên doanh thu | Hai sổ (S3a, S3b) | Không bắt buộc nộp |
| Điều 8 | GTGT theo khấu trừ, TNDN theo thu nhập tính thuế | Bốn sổ (S2b, S2c, S2d, S3b) | Bắt buộc, nộp trong 90 ngày |
Điều 6 là trường hợp có nhiều sổ nhất trong nhóm nộp TNDN theo thu nhập tính thuế. Bốn sổ gồm sổ doanh thu bán hàng hóa, dịch vụ (S2a), sổ chi tiết doanh thu, chi phí (S2b), sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (S2c) và sổ chi tiết tiền (S2d). Trang 85 của Công báo dưới đây đặt danh mục bốn sổ này cạnh mẫu sổ doanh thu.
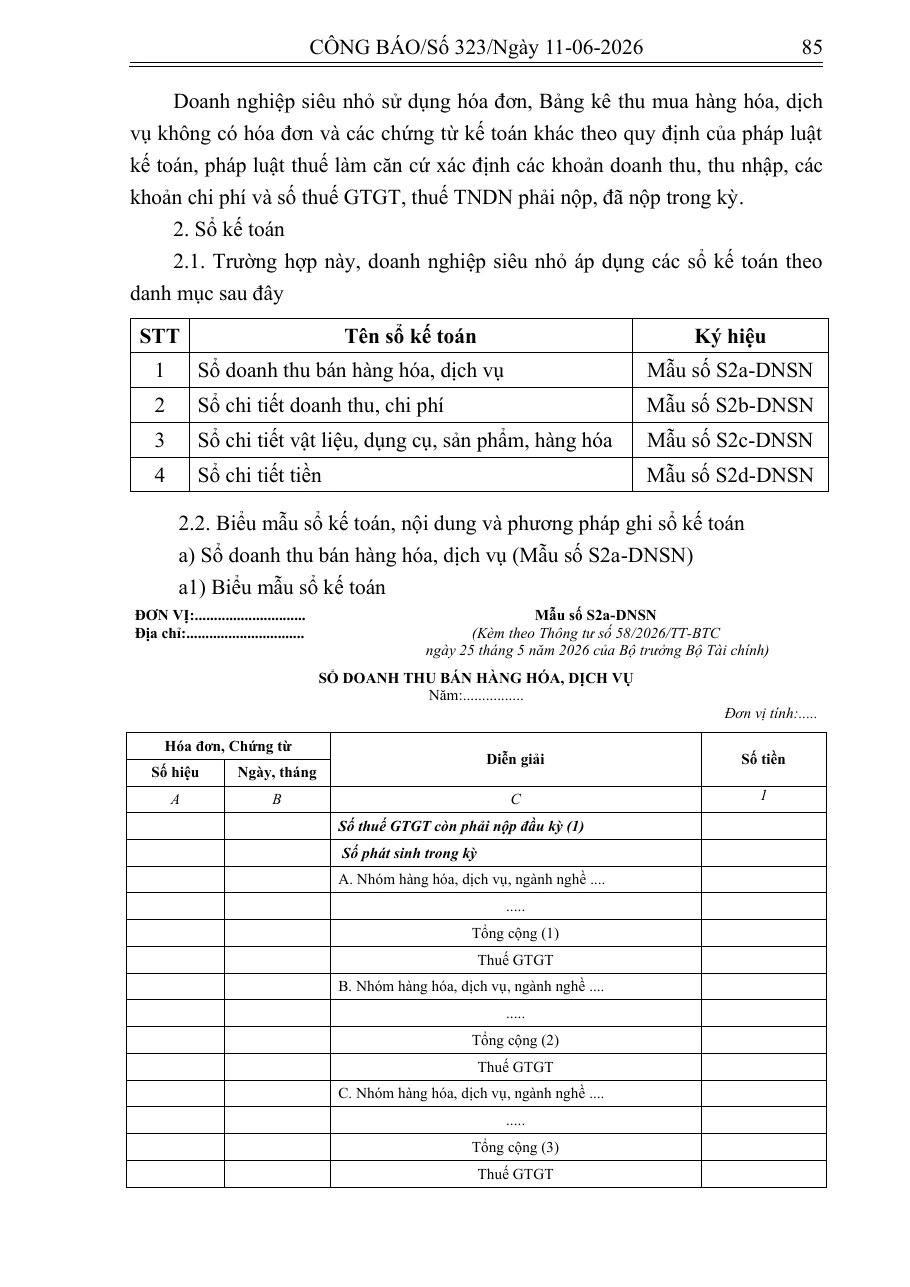
Ngoài các sổ theo điều, Điều 9 cho phép mở thêm sổ chi tiết khi cần: sổ chi tiết thanh toán công nợ, sổ tài sản cố định, sổ theo dõi nghĩa vụ thuế khác và sổ theo dõi vốn chủ sở hữu. Chúng không nằm trong danh mục bắt buộc của từng điều.
Báo cáo tài chính chỉ bắt buộc với doanh nghiệp nộp thuế TNDN theo thu nhập
Điều 10 khoản 1 tách hai nhóm. Doanh nghiệp nộp thuế thu nhập doanh nghiệp theo thu nhập tính thuế phải lập báo cáo tài chính năm gồm hai mẫu: B01-DNSN (báo cáo tình hình tài chính) và B02-DNSN (báo cáo kết quả hoạt động kinh doanh). Báo cáo phải nộp cho cơ quan nhà nước có thẩm quyền trong 90 ngày kể từ ngày kết thúc kỳ kế toán năm. Doanh nghiệp nộp thuế theo tỷ lệ trên doanh thu không bắt buộc nộp báo cáo, trừ khi luật khác yêu cầu. Nếu vẫn chọn Điều 6 hoặc Điều 8 để quản lý nội bộ, doanh nghiệp vẫn lập báo cáo, lưu tại đơn vị và xuất trình khi cơ quan có thẩm quyền hỏi.
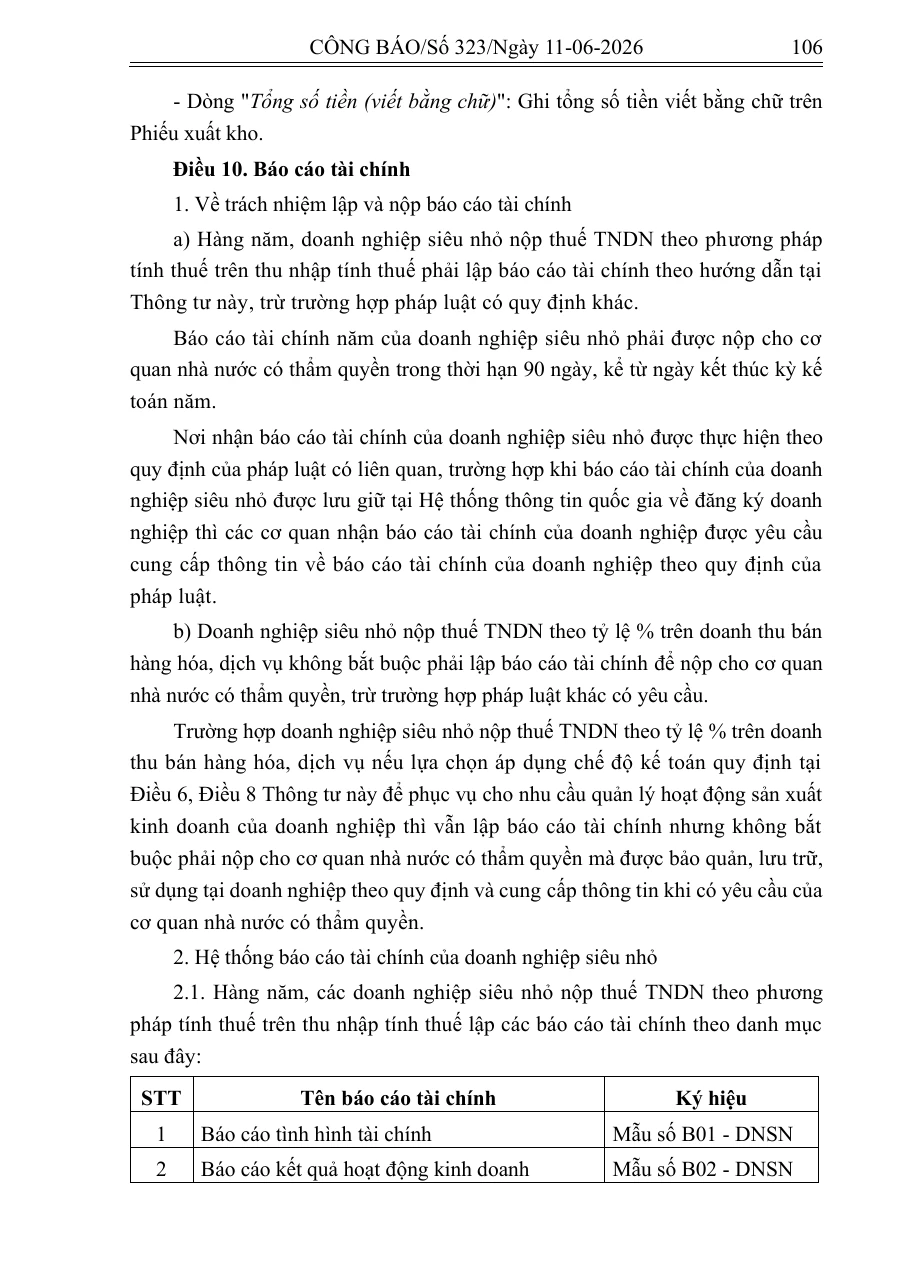
Điều này đổi cách tính việc cuối năm. Với doanh nghiệp thuộc Điều 5 hay Điều 7, việc chốt sổ chủ yếu là đối chiếu doanh thu với hóa đơn và số thuế đã kê khai. Với doanh nghiệp thuộc Điều 6 hay Điều 8, người làm kế toán phải lập được hai mẫu B01 và B02 đúng hạn, vì vậy sổ chi tiết cần chốt trước đó đủ để tổng hợp.
Excel, phần mềm miễn phí hay phần mềm trả phí
Thông tư không cấm bảng tính hay phần mềm. Điều 4 khoản 5 cho phép doanh nghiệp thiết kế thêm hoặc sửa biểu mẫu cho hợp đặc thù, nhưng biểu mẫu sửa đổi phải đáp ứng Điều 16 và Điều 24 khoản 1 đến 4 của Luật Kế toán và phản ánh đủ tài sản, nguồn vốn để kiểm tra, đối chiếu. Bài này chưa kiểm được điều khoản của Luật Kế toán về hình thức sổ điện tử, nên không kết luận thêm về sổ điện tử ngoài những gì thông tư nói.
Excel hợp với doanh nghiệp chỉ có một sổ doanh thu và ít hóa đơn. Rủi ro nằm ở công thức bị sửa tay, ở việc không ai biết ai đã đổi số, và ở việc đối chiếu hóa đơn điện tử với số thuế trong thông báo của cơ quan thuế, theo Điều 4 khoản 6. Khi chuyển sang Điều 6 hoặc Điều 8, bốn sổ phải khớp nhau: một khoản thu chi phải hiện ở sổ chi tiết tiền, sổ doanh thu chi phí và báo cáo cuối năm. Excel làm được, nhưng công đối chiếu tăng theo số sổ. Với doanh nghiệp đã vượt qua giai đoạn một sổ, phần mềm kế toán và ERP cần tính năng gì theo Thông tư 99 là bài nói về các tính năng đối chiếu tương tự ở quy mô lớn hơn.
Phần mềm kế toán miễn phí tiết kiệm chi phí ban đầu. Trước khi cài, nên kiểm ba việc. Thứ nhất, phần mềm có xuất đúng các mẫu S và B01, B02 của thông tư không. Thứ hai, có chức năng chuyển số dư theo Điều 11 không. Điều 11 nêu rõ các tài khoản 1111, 1112 của thông tư cũ chuyển sang sổ chi tiết tiền, 1311 và 3311 chuyển sang sổ công nợ, 211 chuyển sang sổ tài sản cố định, 4111 và 4118 chuyển sang sổ vốn chủ sở hữu. Thứ ba, dữ liệu xuất ra được không, để đổi phần mềm sau này không phải nhập lại từ đầu.
Phần mềm trả phí thường kèm việc cập nhật khi mẫu biểu thay đổi, phân quyền giữa người nhập và người duyệt, và hỗ trợ khi có thanh tra. Bài này không đưa con số giá vì chưa có bảng giá đã kiểm được. Khi so sánh, nên đặt chi phí cạnh số giờ làm tay mỗi tháng và rủi ro sai sổ.
Các việc cần làm khi chuyển sang thông tư mới
Thứ tự dưới đây đi theo trình tự của thông tư, từ số dư đầu kỳ đến báo cáo cuối năm.
- Xác định điều áp dụng (Điều 5, 6, 7 hoặc 8) theo cách nộp thuế giá trị gia tăng và thuế thu nhập doanh nghiệp đang áp dụng.
- Lập danh mục sổ theo điều đã xác định, kèm các sổ chi tiết khác nếu đơn vị cần theo Điều 9.
- Chuyển số dư cuối kỳ của sổ cũ sang số dư đầu kỳ của sổ mới theo Điều 11, trước khi ghi nghiệp vụ đầu tiên.
- Ghi chứng từ hằng ngày: hóa đơn, bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn và các chứng từ kế toán khác theo Điều 6 khoản 1.
- Đối chiếu sổ doanh thu với hóa đơn điện tử và số thuế theo thông báo của cơ quan thuế (Điều 4 khoản 6). Với doanh thu từ sàn thương mại điện tử, cần đối chiếu theo từng kỳ thay vì chờ cuối năm.
- Cuối năm, lập B01 và B02 nếu thuộc Điều 6 hoặc Điều 8, và nộp trong 90 ngày kể từ ngày kết thúc năm tài chính.
Nếu cần nhìn toàn bộ chu trình, từ chứng từ đến báo cáo, đọc thêm quy trình kế toán tổng hợp qua các bước trong doanh nghiệp. Với doanh nghiệp đang làm việc bán hàng nhiều kênh, các phần mềm kế toán bán hàng cho thấy những gì các công cụ này thường xử lý.
Hỏi đáp
Doanh nghiệp siêu nhỏ có bắt buộc phải có kế toán trưởng không?
Không. Điều 3 khoản 2 ghi doanh nghiệp siêu nhỏ không bắt buộc bố trí kế toán trưởng. Nếu bố trí phụ trách kế toán thay cho kế toán trưởng, người phụ trách được ký thay kế toán trưởng trên chứng từ, sổ kế toán và báo cáo tài chính.
Người thân trong gia đình có được làm kế toán không?
Có. Điều 3 khoản 1 cho phép bố trí người làm kế toán là cha, mẹ, vợ, chồng, con, anh, chị, em ruột của người đại diện theo pháp luật hoặc người đứng đầu. Thông tư cũng cho phép thuê dịch vụ làm kế toán, hoặc giao việc cho người đang làm quản lý, thủ kho hay thủ quỹ. Được phép bố trí như vậy không đổi nghĩa vụ lập chứng từ và ghi sổ đúng mẫu.
Dùng Excel có hợp lệ không?
Thông tư không cấm bảng tính. Điều 4 khoản 5 cho phép tự thiết kế biểu mẫu, nhưng mẫu phải đủ nội dung của mẫu trong thông tư và đáp ứng Điều 16, Điều 24 Luật Kế toán. Với doanh nghiệp thuộc Điều 5 chỉ có một sổ doanh thu, Excel thường gọn. Khi phải mở bốn sổ, mỗi nghiệp vụ được ghi ở nhiều nơi, vì thế khối lượng đối chiếu tăng nhanh.
Doanh nghiệp nộp thuế theo tỷ lệ trên doanh thu có phải nộp báo cáo tài chính không?
Theo Điều 10 khoản 1 điểm b, doanh nghiệp này không bắt buộc nộp báo cáo tài chính cho cơ quan nhà nước, trừ khi luật khác có yêu cầu. Nếu chọn áp dụng Điều 6 hoặc Điều 8 để quản lý, báo cáo vẫn được lập và lưu tại doanh nghiệp.
Hộ kinh doanh có phải làm theo thông tư này không?
Không bắt buộc. Điều 2 khoản 2 cho phép hộ kinh doanh và cá nhân kinh doanh chọn áp dụng nếu có nhu cầu. Khi đã chọn, phải giữ nhất quán trong một năm tài chính, theo Điều 4 khoản 4. Hộ đang chuyển khỏi thuế khoán có thể đọc thêm phần mềm kế toán và sổ sách cho hộ kinh doanh khi bỏ thuế khoán.
MONA xây dựng phần mềm kế toán và ERP theo yêu cầu của doanh nghiệp. Với doanh nghiệp đang cân nhắc giữa bảng tính, phần mềm sẵn có và phần mềm làm theo yêu cầu, trang hệ thống ERP cho doanh nghiệp mô tả cách MONA làm việc đó. Muốn trao đổi số sổ, phương pháp nộp thuế và khối lượng hóa đơn hiện có, gọi hotline 1900 636 648.